CRING! CMS

Category: Edukasi Financial

  • Perbedaan Payment Gateway vs Payment Facilitator dan Fungsinya dalam Transaksi Digital

    Perbedaan Payment Gateway vs Payment Facilitator dan Fungsinya dalam Transaksi Digital

    payment gateway dan payment facilitator

    Payment Gateway dan Payment Facilitator merupakan istilah yang seharusnya sudah tidak asing lagi, terutama bagi Anda pelaku bisnis.  Keduanya memainkan peranan penting dalam proses pembayaran berbasis digital. Baik Payment Gateway maupun Payment Facilitator, memiliki tujuan yang serupa yaitu menyediakan jasa pembayaran yang aman dan minim risiko sekaligus memberikan pengalaman kepada pelanggan proses pembayaran yang mulus, cepat, dan mudah. Akan tetapi, keduanya tetap memiliki perbedaan, apa perbedaan antara gateway pembayaran dan fasilitator pembayaran?


    Baca Juga : Biaya Operasional Pembayaran Lebih Efisien dengan Memahami MDR


    Apa Itu Payment Gateway?

    Payment gateway adalah layanan yang menyediakan transaksi pembayaran digital dengan cara menghubungkan penjual dan pembeli. Gateway pembayaran memiliki fungsi untuk memproses berbagai metode pembayaran digital, seperti kartu kredit, kartu debit, e-wallet, hingga QRIS, sehingga transaksi dapat berlangsung dengan cepat dan aman. Payment gateway bertindak sebagai perantara antara toko online (merchant) dan bank atau penyedia layanan pembayaran, untuk memastikan data dan informasi penting dienkripsi selama proses transaksi.


    Apa Itu Payment Facilitator?

    Payment facilitator bertindak sebagai mitra untuk menangani sejumlah proses pembayaran, terutama bagi bisnis kecil dan menengah (merchant), tanpa harus membuat akun pedagang (merchant account) tradisional mereka sendiri. Payment facilitator berperan sebagai perantara yang mengelola hubungan dengan penyedia layanan pembayaran dan bank, sehingga memudahkan merchant untuk menerima pembayaran dengan lebih cepat dan tanpa kerumitan administrasi yang kompleks.


    Perbedaan Antara Payment Gateway dan Payment Facilitator

    Payment gateway dan payment facilitator memiliki beberapa perbedaan, diantaranya sebagai berikut:

    1. Fungsi Utama

    Payment facilitator berperan sebagai perantara yang mengoptimalkan proses pembayaran untuk bisnis. Mereka tidak hanya memproses transaksi, tetapi juga mengelola aspek kepatuhan terhadap regulasi dan keamanan, sehingga bisnis tidak perlu menangani proses administratif yang kompleks. Dengan demikian, mereka menyediakan solusi yang lebih menyeluruh dibandingkan hanya sekadar memproses pembayaran.


    Sementara itu, payment gateway lebih terbatas pada perannya. Fokus utamanya adalah memastikan informasi pembayaran ditransfer secara aman dari titik penjualan ke prosesor pembayaran, tanpa menangani aspek operasional lain seperti kepatuhan atau administrasi akun pedagang.


    2. Kebutuhan Akun Pedagang

    Seperti telah disebutkan sebelumnya, bahwa bisnis yang menggunakan Payment Facilitator umumnya tidak perlu memiliki akun pedagang sendiri karena mereka beroperasi di bawah akun pedagang utama Payment Facilitator. Sebaliknya, Payment gateway memerlukan bisnis untuk memiliki akun pedagang terpisah agar dapat memproses transaksi.


    3. Proses dan Waktu Penyiapan

    Karena tidak memerlukan akun pedagang, fasilitator pembayaran menyediakan proses penyiapan yang lebih cepat, sehingga memungkinkan bisnis dapat mulai memproses pembayaran dengan segera. Sedangkan, penyiapan gerbang pembayaran bisa memakan waktu lebih lama karena kebutuhan akun pedagang dan kompleksitas integrasi.


    4. Metode Pembayaran yang Didukung

    Kedua platform umumnya menyediakan dukungan untuk berbagai metode pembayaran, seperti kartu kredit/debit dan e-wallet. Meski begitu, variasi metode pembayaran yang tersedia bisa berbeda-beda, tergantung pada penyedia jasa layanan.


    5. Akses ke Dana

    Dengan menggunakan Payment Facilitator, akses ke dana bisa tertunda karena dana harus melewati akun payment facilitator sebelum sampai ke merchant. Sementara itu, payment gateway yang terhubung langsung ke akun pedagang bisa memungkinkan akses yang lebih cepat ke dana, karena transaksi dilakukan langsung ke akun merchant tanpa perantara tambahan.


    6. Struktur Biaya dan Harga

    Fasilitator pembayaran biasanya membebankan biaya berbasis persentase untuk setiap transaksi, seperti mencakup biaya tambahan untuk fitur tertentu. Sementara itu, gerbang pembayaran menawarkan berbagai struktur harga, termasuk biaya per transaksi, biaya langganan bulanan, dan dalam beberapa kasus, ada juga biaya untuk pengaturan awal layanan.


    7. Opsi Kustomisasi

    Payment gateway biasanya menawarkan tingkat kustomisasi yang lebih tinggi, membuat bisnis dapat mengintegrasikan proses pembayaran dengan mulus ke dalam pengalaman checkout mereka. Ini memberi merchant fleksibilitas lebih dalam mengatur tampilan dan alur pembayaran sesuai kebutuhan. Sedangkan, payment facilitator cenderung menyediakan solusi yang lebih standar, yang meskipun mudah digunakan, seringkali kurang fleksibel dalam hal kustomisasi.
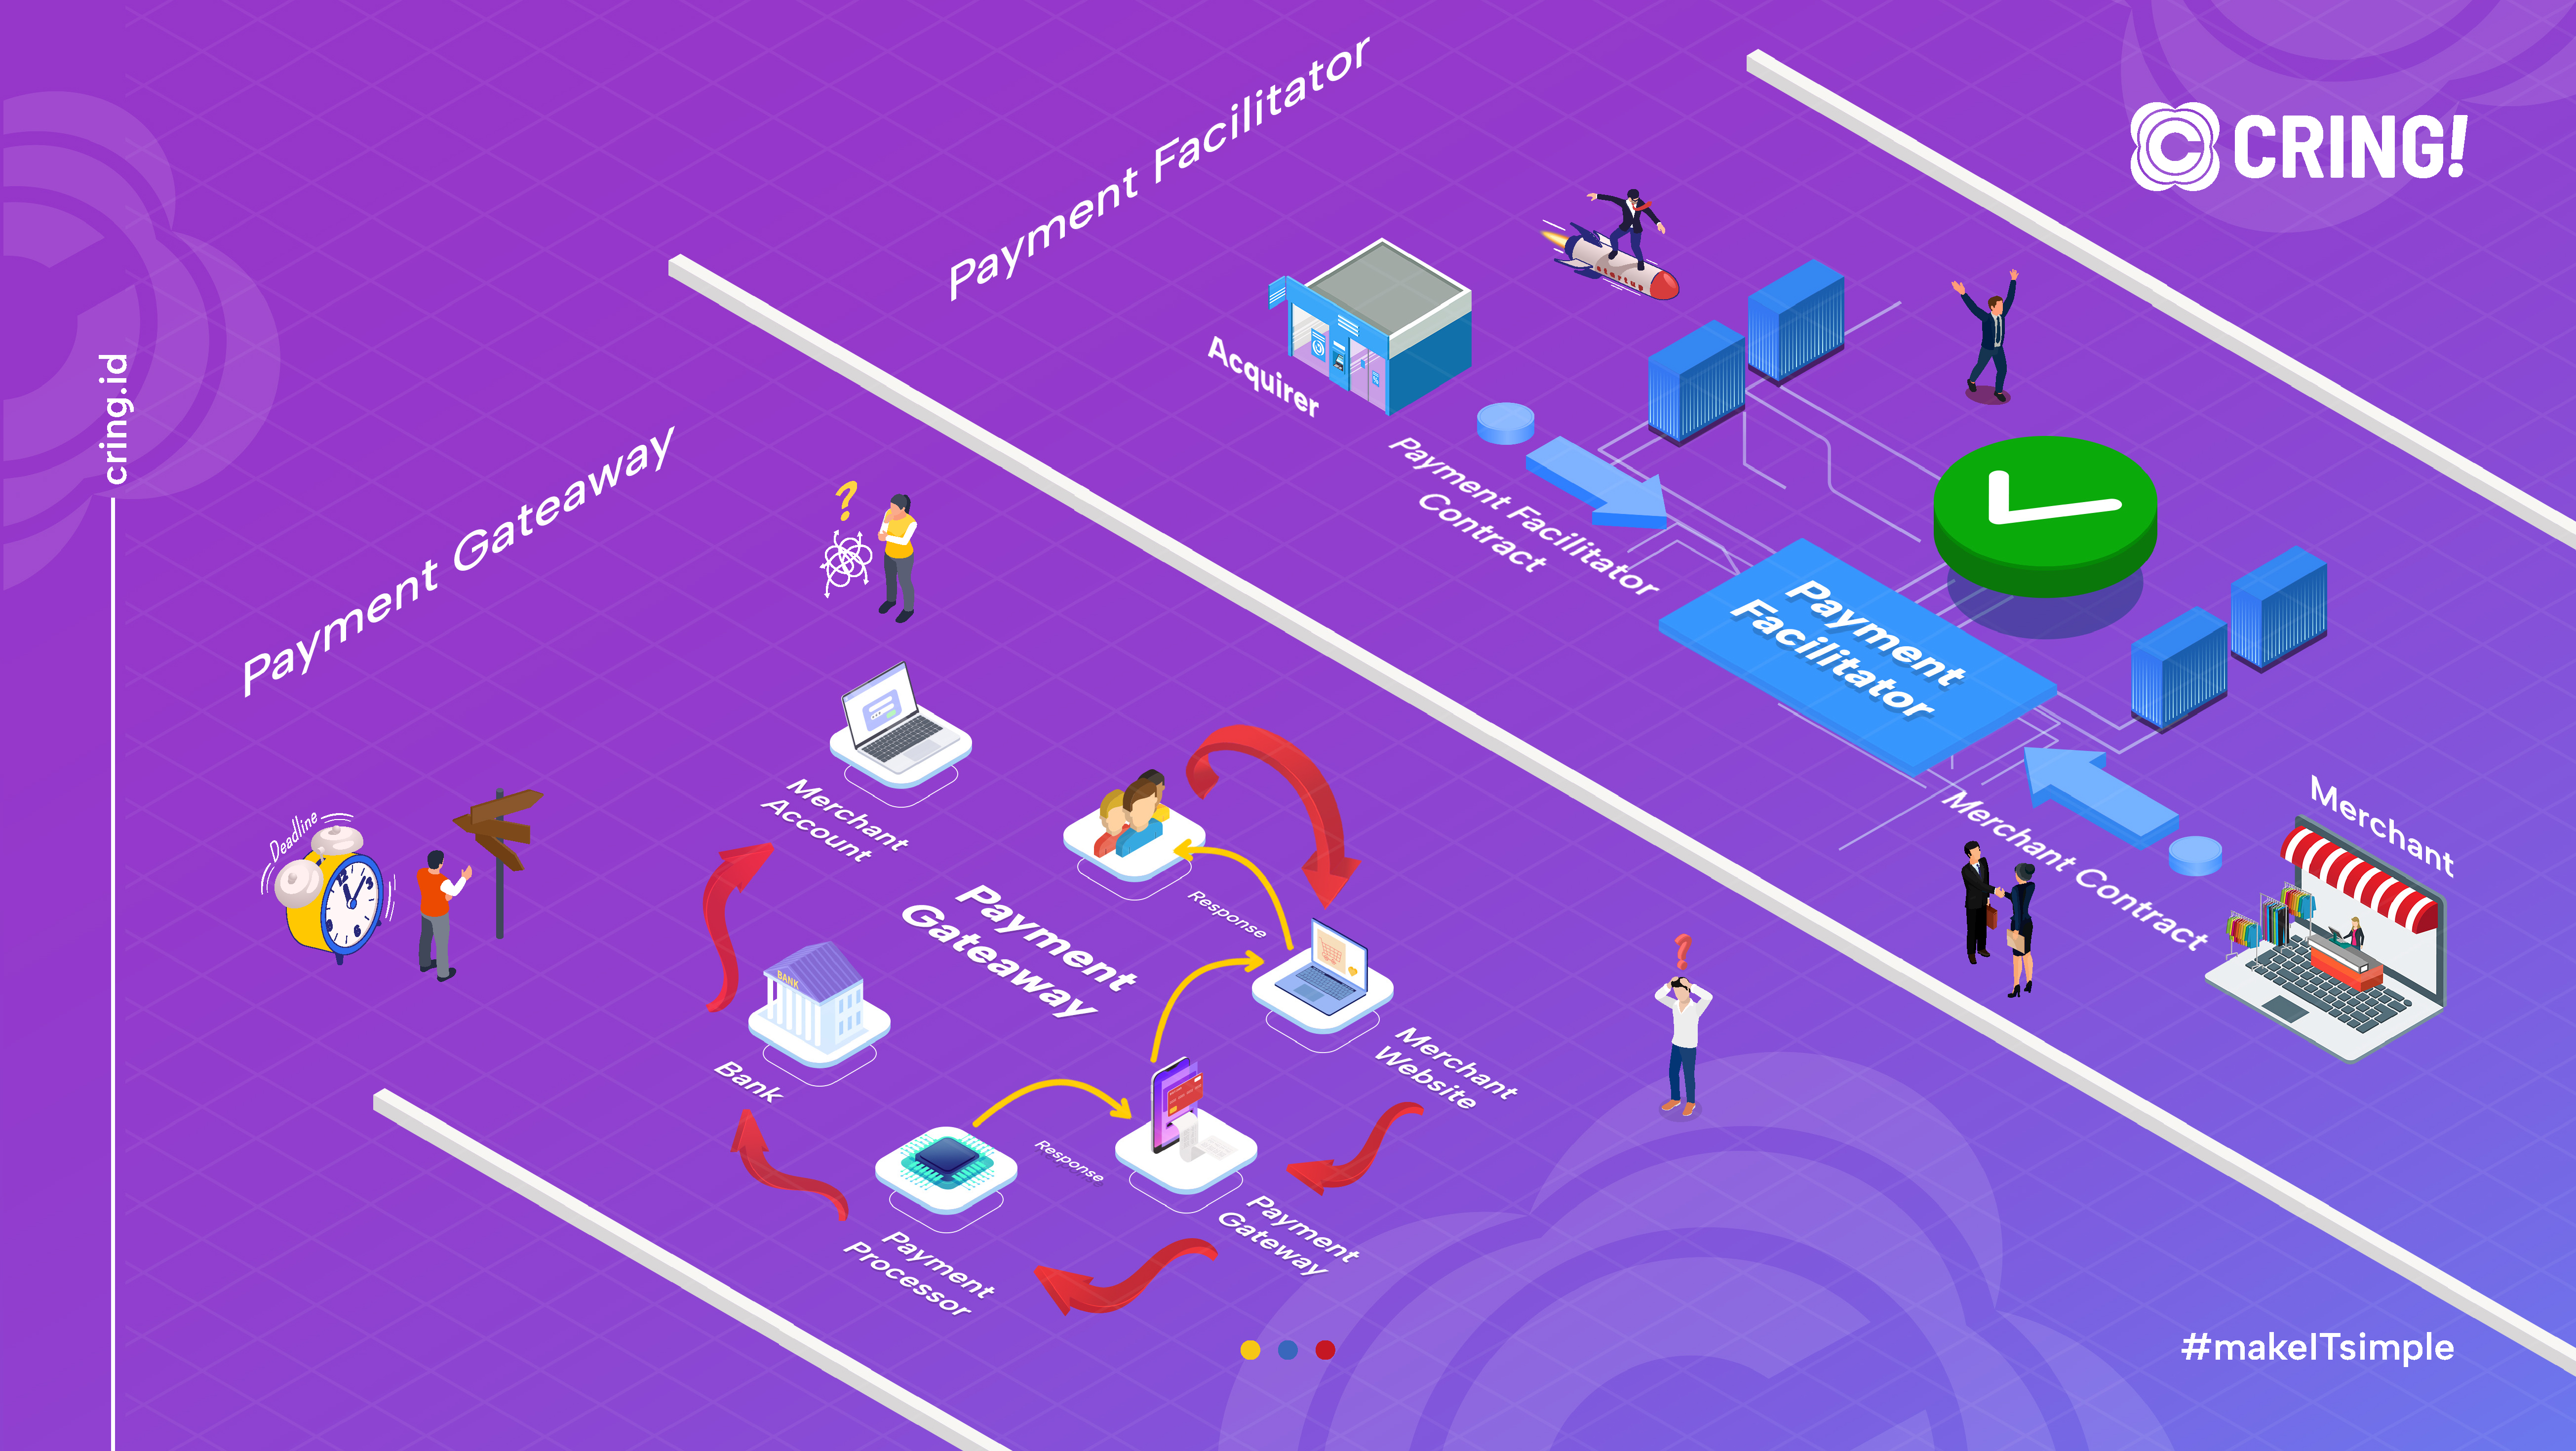

    perbandingan alur transaksi payment gateway dan payment facilitator

    Keuntungan dan Kekurangan Payment Gateway

    Keuntungan menggunakan Payment Facilitator adalah sebagai berikut:

    • Kustomisasi dan Integrasi

    Payment gateway menawarkan beragam opsi kustomisasi untuk integrasi yang lancar dengan sistem yang ada di perusahaan.

    • Skalabilitas

    Payment gateway biasanya mampu mengelola volume transaksi yang lebih besar seiring dengan peningkatan bisnis Anda.

    • Transaksi Langsung

    Bisnis bisa mengakses dana lebih cepat, yang dapat membantu meningkatkan manajemen arus kas.

    • Keamanan yang Ditingkatkan

    Selama Payment Gateway patuh pada PCI DSS dan langkah-langkah keamanan tambahan, maka dapat melindungi transaksi dari penipuan.


    Kekurangan menggunakan Payment Gateway adalah sebagai berikut:

    • Persiapan yang Detail

    Payment Gateway memerlukan akun pedagang dan integrasi, yang bisa memakan waktu lebih lama dan menambah sumber daya.

    • Variabilitas Biaya

    Biaya dapat bervariasi, seperti biaya penyiapan, bulanan, dan transaksi, sehingga perencanaan anggaran bisa lebih rumit.


    Keuntungan dan Kekurangan Payment Facilitator

    Keuntungan menggunakan Payment Facilitator adalah sebagai berikut:

    • Persiapan yang Mudah

    Payment Facilitator yang tidak memerlukan akun pedagang membuat bisnis dapat mulai menerima pembayaran dengan cepat, karena tidak perlu mengurus persetujuan dalam membuat akun.

    • Proses Operasional yang Sederhana

    PayFac memproses pembayaran, kepatuhan, dan keamanan yang penuh kompleksitas menjadi lebih sederhana.

    • Mendukung Berbagai Metode Pembayaran 

    Fasilitator pembayaran menyediakan beragam metode pembayaran, sehingga pelanggan dapat lebih leluasa memilih metode pembayaran pilihan sendiri.


    Kekurangan menggunakan Payment Facilitator adalah sebagai berikut:

    • Biaya Lebih Tinggi

    Meskipun mudah digunakan, biaya yang dibebankan bisa lebih mahal dibandingkan dengan memiliki akun pedagang langsung, terutama bagi bisnis yang menangani volume transaksi besar.

    • Penundaan Akses Dana

    Karena adanya proses perantara, kemungkinan besar dana memerlukan waktu lebih lama untuk bisa masuk ke akun bisnis.

    • Ketergantungan pada Fasilitator

    Karena tanpa akun dagang sendiri, banyak bisnis jadi bergantung pada fasilitator pembayaran untuk menangani transaksi. Ketergantungan ini bisa berisiko juga PayFac mengalami gangguan, mengubah kebijakan.


    Baca Juga : Bagaimana Kenaikan Suku Bunga Berpengaruh pada Pembayaran Digital


    Pertimbangan dalam memilih Payment Gateway VS Payment Facilitator

    Baik payment gateway maupun payment facilitator, memiliki kelebihan dan kekurangan masing-masing. Sebelum memilih diantara keduanya, ada beberapa hal yang harus dipertimbangkan diantaranya adalah sebagai berikut.

    1. Ukuran dan Kebutuhan Bisnis

    Bisnis baru dan start-up cenderung memilih payment facilitator karena kemudahan setup dan antarmuka yang sederhana, sehingga mempercepat proses transaksi. Sementara itu, perusahaan besar dengan volume transaksi tinggi biasanya lebih memilih payment gateway karena skalabilitas dan kehandalannya dalam menangani transaksi besar.


    2. Dukungan Metode Pembayaran

    Payment facilitator umumnya menyediakan berbagai pilihan metode pembayaran sejak awal, sementara payment gateway mungkin perlu penyesuaian tambahan.


    3. Batasan Anggaran

    Payment facilitator lazimnya mengenakan biaya tetap per transaksi yang lebih mudah diprediksi, meski lebih tinggi. Sementara itu, payment gateway mungkin memiliki biaya transaksi lebih rendah, tetapi bisa ada biaya tambahan seperti biaya bulanan atau biaya pengaturan.


    4. Kustomisasi 

    Payment gateway menawarkan fleksibilitas untuk bisnis yang ingin Anda kostumisasi. Namun, jika Anda menginginkan solusi sederhana, payment facilitator adalah pilihan yang tepat.


    5. Kontrol dan Ketergantungan

    Tentukan tingkat kontrol yang Anda inginkan atas akun dan dana. Dengan payment facilitator, Anda biasanya memiliki kontrol yang lebih rendah dan lebih bergantung pada penyedia, yang bisa berisiko. Sebaliknya, payment gateway memberikan lebih banyak kontrol, ideal untuk bisnis yang mengutamakan kemandirian.


    CRING! Payment Facilitator Transaksi Realtime dan Efisien untuk Bisnis Anda

    Transaksi yang cepat, aman, dan efisien menjadi prioritas bagi setiap bisnis. CRING! sebagai payment facilitator menawarkan solusi yang lebih praktis dan efisien. Dengan CRING!, Anda dapat menyederhanakan proses pembayaran tanpa perlu khawatir tentang kerumitan administrasi dan transaksi bisnis anda. Platform ini memungkinkan integrasi berbagai metode pembayaran dengan mudah dan aman, membantu bisnis Anda berjalan lebih lancar sekaligus menghemat waktu dan biaya. Untuk pengalaman pembayaran yang lebih mulus, hubungi tim kami sekarang untuk mengetahui bagaimana CRING! Payment Facilitor dapat meningkatkan efisiensi bisnis Anda.

  • Mengurangi Biaya Operasional Pembayaran dengan Memahami Merchant Discount Rate

    Mengurangi Biaya Operasional Pembayaran dengan Memahami Merchant Discount Rate

    Mengurangi Biaya Operasional dengan Merchant Discount Rate

    Pernah dengar istilah MDR? Jika Anda sering bertransaksi menggunakan kartu debit/kredit, atau QRIS, Anda pasti tahu bahwa ada potongan dari transaksi tersebut yang harus ditanggung oleh merchant, begitulah cara MDR atau Merchant Discount Rate bekerja. Sebagai pelaku bisnis Anda harus memahami Merchant Discount Rate untuk dapat mengurangi biaya operasional pembayaran.


    Baca Juga : Dampak Kenaikan Suku Bunga pada Pembayaran Digital


    Definisi Merchant Discount Rate (MDR)

    Merchant Discount Rate atau biasa disebut MDR merupakan biaya yang telah ditetapkan oleh Bank Indonesia dan harus dibayar oleh merchant kepada penyedia jasa pembayaran. Misalnya, pembeli melakukan pembayaran menggunakan kartu debit, kredit, atau QRIS, maka merchant akan dikenai potongan atau tarif tertentu dari transaksi tersebut. Umumnya, biaya MDR meliputi persentase dari nilai total transaksi serta biaya pemrosesan, risiko, dan layanan yang disediakan oleh penyedia pembayaran. MDR bervariasi tergantung pada berbagai faktor seperti jenis kartu, volume transaksi, dan kesepakatan antara merchant dengan penyedia pembayaran. Sebagai pelaku bisnis, apakah Anda tahu biaya MDR untuk apa?


    Biaya MDR digunakan untuk menutupi berbagai layanan yang terlibat dalam pemrosesan pembayaran, seperti biaya pemrosesan transaksi oleh penyedia layanan pembayaran (payment gateway) dan komisi untuk bank penerbit kartu. MDR juga digunakan untuk mendukung keamanan transaksi, termasuk perlindungan dari penipuan, serta memelihara infrastruktur pembayaran digital yang efisien dan andal. MDR menjadi bagian dari biaya operasional yang harus dipertimbangkan oleh pedagang dalam menerima pembayaran elektronik.


    Strategi Efektif dalam Meminimalkan Biaya MDR

    Untuk meminimalkan biaya MDR, Anda memerlukan beberapa strategi yang efektif seperti di bawah ini:

    1. Pilih Penyedia Layanan Pembayaran dengan Biaya Rendah

    Tidak semua penyedia layanan pembayaran menawarkan tarif yang sama. Sebelum memutuskan, bandingkan beberapa penyedia dan pilih yang menawarkan struktur biaya terendah untuk kebutuhan bisnis Anda, yang menawarkan tarif yang lebih kompetitif.


    2. Gunakan Pembayaran Alternatif

    Selain kartu debit dan kredit, pertimbangkan untuk menawarkan metode pembayaran alternatif seperti e-wallet atau transfer bank langsung, yang biasanya memiliki biaya yang lebih rendah atau bahkan gratis.


    3. Promosikan Pembayaran Non-Kartu

    Anda bisa menawarkan insentif kepada pelanggan jika menggunakan metode pembayaran non-kartu, seperti transfer bank atau e-wallet, yang dapat membantu meminimalkan biaya MDR.


    4. Gunakan Volume Transaksi untuk Mendapatkan Diskon

    Penyedia layanan pembayaran biasanya menawarkan diskon berdasarkan volume transaksi. Anda bisa mempertimbangkan untuk menggabungkan transaksi atau meningkatkan volume transaksi bulanan agar mendapatkan diskon yang lebih besar.

    5. Perhatikan Biaya Tambahan

    Beberapa penyedia layanan pembayaran mengenakan biaya tambahan seperti biaya penarikan dana atau biaya pemeliharaan akun. Sebaiknya pilih penyedia yang lebih transparan dan dengan biaya tambahan yang minimal supaya bisa membantu mengurangi pengeluaran secara keseluruhan.


    Cara Mengurangi Merchant Discount Rate untuk Bisnis Anda

    Biaya MDR bisa dikurangi agar tidak terlalu membebani bisnis Anda. Adapun cara mengurangi Merchant Discount Rate adalah sebagai berikut:

    1. Negosiasi dengan Penyedia Layanan Pembayaran

    Salah satu cara efektif mengurangi Merchant Discount Rate (MDR) adalah dengan menegosiasikan biaya MDR langsung dengan penyedia layanan pembayaran. Banyak penyedia bersedia menurunkan biaya MDR, terutama jika bisnis yang Anda jalankan memiliki volume transaksi yang tinggi atau jika Anda telah menjadi pelanggan yang loyal. Menggunakan data transaksi yang kuat sebagai dasar negosiasi bisa meningkatkan peluang Anda untuk mendapatkan tarif yang lebih rendah.


    2. Mengoptimalkan Penggunaan Alat Pembayaran Digital

    Mengoptimalkan penggunaan alat pembayaran digital merupakan cara lain yang efektif untuk mengurangi biaya MDR bagi bisnis Anda. Penggunaan teknologi pembayaran yang lebih efisien, seperti QRIS, e-wallet, atau platform pembayaran digital lainnya, dapat mengurangi biaya yang biasanya terkait dengan transaksi kartu debit/kredit tradisional. Alat pembayaran digital sering kali menawarkan tarif yang lebih rendah dan proses transaksi yang lebih cepat, sehingga dapat meningkatkan efisiensi operasional.


    Keuntungan MDR untuk Penjual

    Berikut adalah beberapa keuntungan yang dapat dirasakan penjual saat menggunakan MDR.

    1. Kemudahan Transaksi

    Saat ini, MDR berlaku untuk transaksi menggunakan kartu debit/kredit serta QRIS, yang merupakan metode pembayaran populer. Dengan demikian, penerapan MDR dapat memfasilitasi kemudahan dalam bertransaksi.


    2. Jangkauan Lebih Luas

    Pilihan metode pembayaran yang bervariasi membuat jangkauan pelanggan menjadi lebih luas. Opsi pembayaran seperti kartu debit, kredit, QRIS, dan e-wallet, membuat bisnis dapat mengakomodasi preferensi pembayaran yang berbeda dan meningkatkan kenyamanan dalam bertransaksi.


    3. Margin yang Tinggi

    Penerapan MDR juga dapat berkontribusi pada peningkatan margin. Semakin banyak pelanggan yang bertransaksi menggunakan kartu debit atau kredit, semakin besar potensi keuntungan yang diperoleh bisnis dari setiap transaksi.

    4. Promo dari Pihak Bank

    Jika Anda sudah menjadi merchant khusus atau bekerja sama dengan pihak bank, ada peluang untuk menerima program promo dari bank penerbit kartu debit atau kredit.


    Keuntungan MDR untuk Pembeli

    Berikut adalah beberapa keuntungan yang dapat dirasakan pembeli dari penerapan MDR.

    Kemudahan Transaksi

    Merchant yang menerapkan MDR dapat memberikan kemudahan transaksi non-tunai bagi pelanggan. Pembeli jadi memiliki beberapa opsi pembayaran yang lebih mudah dan cepat.


    Dapat Diskon dan Promo

    Merchant yang menerapkan MDR biasanya lebih sering menawarkan diskon dan promo kepada pelanggan saat melakukan transaksi tertentu.


    Baca Juga : Solusi Transformasi Digital untuk UMKM Jawa Tengah


    CRING! Payment Facilitator MDR Sesuai dengan Regulasi Bank

    CRING! Payment Facilitator, yang berperan sebagai perantara antara merchant dan bank akan bertanggung jawab untuk memproses transaksi elektronik dan memastikan bahwa biaya MDR yang dibebankan kepada merchant akan sesuai dengan ketentuan yang berlaku, dengan struktur biaya transparan dan perlindungan terhadap risiko transaksi. Sesuai dengan regulasi bank, CRING! mematuhi aturan terkait besaran tarif MDR yang telah ditetapkan untuk membantu menjaga kestabilan sistem pembayaran elektronik. Oleh karena itu, gunakan CRING! untuk optimalkan biaya transaksi Anda sekarang!

  • Pengaruh Kenaikan Suku Bunga Terhadap Pembayaran Digital di Indonesia

    Pengaruh Kenaikan Suku Bunga Terhadap Pembayaran Digital di Indonesia

    kenaikan suku bunga di Indonesia

    Kenaikan suku bunga dapat memberikan berbagai efek yang beragam terhadap perekonomian, misalnya dampak langsung seperti memengaruhi biaya pinjaman, atau dampak tidak langsung seperti mengubah pola konsumsi masyarakat. Di masa kepopuleran pembayaran digital, dampak suku bunga terhadap pembayaran digital dapat sangat terasa.

    Suku bunga atau BI rate memainkan peran penting dalam menjaga kestabilan nilai tukar mata uang. Fungsi utama dari suku bunga atau BI rate adalah sebagai alat utama untuk mengendalikan jumlah uang yang beredar. Dengan menetapkan suku bunga yang tepat, Bank Indonesia dapat mempengaruhi berbagai sektor ekonomi, mulai dari rumah tangga hingga dunia usaha.


    Baca Juga : Transformasi Keuangan Digital UMKM Solo dan Semarang bersama CRING!


    Apa Itu Kenaikan Suku Bunga

    Kenaikan suku bunga adalah adalah langkah yang diambil oleh bank sentral, seperti Bank Indonesia, untuk meningkatkan tingkat bunga dasar atau kebijakan moneter. Tujuan dari dinaikkannya BI rate adalah untuk mempengaruhi jumlah uang yang beredar dalam perekonomian dan mengendalikan laju inflasi. BI rate berperan penting dalam menentukan suku bunga lain di pasar, seperti suku bunga pinjaman dan simpanan di bank komersial. Namun, apa yang terjadi jika tingkat suku bunga meningkat?


    Ketika suku bunga mengalami kenaikan, beban biaya pinjaman untuk perusahaan dan individu ikut melonjak, yang bisa menghambat laju pertumbuhan ekonomi. Akan tetapi, di sisi lain membantu mengendalikan inflasi. Kebijakan ini umumnya diterapkan saat perekonomian tumbuh pesat dan inflasi meningkat, dengan tujuan menjaga stabilitas harga agar tidak naik terlalu cepat.


    Penyebab Terjadinya Kenaikan Suku Bunga

    Kenaikan suku bunga tidak terjadi begitu saja, berikut adalah beberapa penyebab terjadinya kenaikan suku bunga.

    1. Pertumbuhan Ekonomi yang Pesat

    Saat ekonomi tumbuh menjadi sangat pesat, permintaan barang dan jasa cenderung meningkat, yang berpotensi memicu terjadinya inflasi. Untuk menghindari ekonomi menjadi terlalu panas dan menjaga inflasi tetap stabil, bank sentral memiliki opsi untuk menaikkan suku bunga. Tindakan ini dilakukan guna menciptakan keseimbangan dalam pertumbuhan ekonomi, sehingga harga tidak naik secara berlebihan.


    2. Harga Barang dan Jasa Naik Tinggi

    Inflasi yang meroket bisa disebabkan oleh harga barang dan jasa yang melonjak. Untuk menjaga kestabilan harga, bank sentral akan menaikkan suku bunga untuk menekan permintaan dan mencegah inflasi semakin naik.


    3. Perubahan Ekspektasi Pasar

    Ketika pasar memperkirakan adanya kenaikan inflasi atau perubahan dalam kondisi ekonomi, ekspektasi ini bisa mendorong bank sentral untuk lebih cepat menaikkan suku bunga. Langkah ini bersifat preventif, dilakukan untuk mengatasi potensi masalah sebelum situasi yang dikhawatirkan benar-benar terjadi.


    4. Mata Uang Nasional Melemah

    Saat nilai mata uang suatu negara melemah, biaya impor cenderung naik yang dapat memicu inflasi. Salah satu langkah mengatasi tekanan ini dan menstabilkan mata uang, bank sentral dapat menaikkan suku bunga. Hal ini dilakukan untuk menarik minat investasi dalam mata uang tersebut, yang pada akhirnya dapat memperkuat nilai tukar mata uang.


    5. Tekanan Inflasi Global

    Bukan hanya masalah di dalam negeri, inflasi juga dapat dipengaruhi oleh faktor global. Misalnya kenaikan harga komoditas dunia, seperti minyak, yang seringkali mendorong inflasi di tingkat nasional. Saat harga internasional melonjak, bank sentral biasanya merespons dengan menaikkan suku bunga untuk mengendalikan dampaknya terhadap inflasi domestik.


    Dampak Kenaikan Suku Bunga pada Pengguna Pembayaran Digital

    Kenaikan suku bunga juga dapat berdampak pada pengguna pembayaran digital. Berikut adalah tujuh dampak kenaikan suku bunga terhadap pengguna pembayaran digital.

    1. Penurunan Daya Beli Konsumen

    Seperti telah disebutkan sebelumnya bahwa kenaikan suku bunga bisa terjadi karena harga barang dan jasa yang melonjak tinggi. Hal ini dapat menambah tekanan pada konsumen, sehingga mereka lebih berhati-hati dalam membelanjakan uang mereka, termasuk dalam penggunaan platform pembayaran digital.


    2. Biaya Transaksi yang Lebih Tinggi

    Penyedia layanan pembayaran digital cenderung menaruh beban biaya yang disebabkan oleh kenaikan suku bunga kepada konsumen, sehingga berdampak pada peningkatan biaya transaksi bagi pengguna. Akibatnya, pengguna pembayaran digital menghadapi biaya yang lebih tinggi ketika melakukan transaksi, yang dapat mempengaruhi frekuensi dan volume penggunaan layanan tersebut.


    3. Perubahan Preferensi Pembayaran

    Peningkatan suku bunga yang menyebabkan biaya pinjaman dan kredit meningkat bisa membuat konsumen lebih berhati-hati dalam menggunakan metode pembayaran berbasis kredit. Selain itu, pengguna mungkin beralih ke metode pembayaran langsung seperti transfer bank atau e-wallet yang terhubung langsung dengan saldo, untuk menghindari biaya bunga tambahan. 


    4. Penurunan Permintaan untuk Layanan Kredit Digital

    Kenaikan suku bunga dapat menyebabkan penurunan permintaan untuk layanan kredit digital karena biaya pinjaman yang lebih tinggi, sehingga konsumen mungkin akan mengurangi penggunaan transaksi kredit. Akibatnya, platform pembayaran digital yang menawarkan fasilitas kredit mungkin mengalami penurunan dalam volume transaksi dan permintaan, karena konsumen mencari alternatif yang lebih hemat biaya atau beralih ke metode pembayaran lain yang tidak melibatkan pinjaman.


    5. Peningkatan Risiko Keuangan dan Keterlambatan Pembayaran

    Beban pinjaman serta angsuran bulanan dapat meningkat karena suku bunga yang mengalami kenaikan. Karena hal ini, pengguna mungkin menghadapi kesulitan dalam membayar tagihan tepat waktu, menyebabkan peningkatan risiko keterlambatan pembayaran. 


    6. Pengaruh terhadap Kepercayaan Konsumen

    Konsumen biasanya menjadi lebih waspada terhadap risiko finansial saat suku bunga meningkat. Ketidakpastian ekonomi yang diakibatkan oleh tingginya suku bunga terhadap pembayaran digital menurunkan kepercayaan konsumen untuk berbelanja secara daring. Masyarakat cenderung memilih cara pembayaran konvensional karena dianggap lebih terpercaya dan konsisten di tengah situasi ekonomi yang tidak menentu.


    7. Meningkatnya Ketergantungan pada Program Promosi dan Insentif

    Dengan biaya kredit yang lebih tinggi, konsumen cenderung mencari cara untuk mengurangi beban finansial, seperti melalui diskon, cashback, atau cicilan 0% yang sering kali ditawarkan oleh platform pembayaran digital. Insentif ini menjadi lebih menarik bagi pengguna karena membantu mengimbangi dampak dari kenaikan suku bunga. Bagi penyedia layanan, strategi promosi ini juga berfungsi untuk mempertahankan loyalitas pelanggan di tengah kondisi ekonomi yang lebih ketat.


    Baca Juga : Remitansi untuk Transfer uang ke Luar Negeri


    Strategi Adaptasi Perusahaan FinTech Menghadapi Kenaikan Suku Bunga

    Perusahaan FinTech harus memiliki strategi yang adaptif saat menghadapi kenaikan suku bunga.  Salah satu hal penting yang harus dilakukan adalah menawarkan produk keuangan dengan fleksibilitas yang lebih tinggi agar dapat mengurangi dampak kenaikan bunga bagi konsumen. Selain itu, FinTech bisa lebih mempromosikan layanan yang tidak bergantung pada suku bunga, seperti e-wallet atau pembayaran digital langsung. CRING! Payment Facilitator sebagai solusi keuangan digital selalu menawarkan layanan yang menguntungkan pengguna karena biaya transaksi yang kecil. Jadi tunggu apa lagi, gunakan CRING! sekarang juga.


  • Transfer Uang ke Luar Negeri Tanpa Worry dengan Memahami Remitansi

    Transfer Uang ke Luar Negeri Tanpa Worry dengan Memahami Remitansi

    Remitansi untuk transfer uang ke luar negeri

    Sebagai pelaku bisnis, Anda tentu ingin bisnis yang sedang Anda jalankan terus tumbuh dan berkembang tidak hanya di dalam negeri, tetapi hingga ke mancanegara. Jika sudah begitu, Anda perlu melakukan transaksi internasional yang mungkin lebih rumit daripada transaksi di dalam negeri. Dengan menyimak artikel ini, Anda akan dapat memahami remitansi sehingga tak perlu khawatir lagi melakukan transfer uang ke luar negeri.


    Baca Juga : Fitur Realtime Settlement CRING! Membuat Transaksi Bisnis Lebih Efisien


    Pentingnya Proses Remittance

    Remittance merupakan salah satu transaksi yang sangat penting di Indonesia. Transaksi ini umumnya dilakukan oleh keluarga yang ingin mengirim uang kepada anak mereka yang sedang menempuh pendidikan di luar negeri. Atau oleh Tenaga Kerja Indonesia (TKI) untuk mengirimkan uang kepada keluarganya. Namun, remitansi juga sangat berguna untuk kepentingan bisnis karena dapat memudahkan proses transaksi tanpa perlu mengkhawatirkan jenis mata uang yang berbeda. Untuk dapat memanfaatkan remitansi secara maksimal, Anda perlu memahami lebih mendalam apa yang dimaksud dengan remittance?


    Pengertian Remitansi dan Fungsinya

    Remittance merupakan layanan yang dapat digunakan untuk mengirim uang dari dalam negeri ke luar negeri atau sebaliknya dalam bentuk valuta asing. Secara umum, remittance adalah layanan keuangan yang menyediakan kemudahan bagi individu atau perusahaan untuk mentransfer uang kepada penerima di wilayah geografis yang berbeda. Proses pengiriman uang ini juga bisa dilakukan dengan mentransfernya langsung ke rekening bank penerima atau melalui pengambilan tunai.


    Remitansi memiliki beberapa fungsi penting dalam konteks ekonomi dan keuangan. Salah satunya adalah sebagai sarana transfer uang antarwilayah atau antarnegara, sehingga membuat–baik individu maupun perusahaan–dapat mengirim uang ke penerima yang berada di lokasi berbeda. Melalui inovasi teknologi, remitansi kini menjadi lebih efisien dan aman, memberikan kemudahan bagi pengirim dan penerima dalam mengelola keuangan mereka.


    Jenis-jenis Remittance

    Terdapat dua jenis remittance yang perlu Anda ketahui dan dapat dibedakan dengan mudah, diantaranya adalah sebagai berikut:

    1. Incoming Remittance

    Pernah mendengar istilah impor dan ekspor? Konsepnya mirip dengan incoming atau outgoing remittance. Incoming remittance merupakan layanan pengiriman uang valas dari luar negeri ke dalam negeri, dimana pengirim akan mentransfer uang dalam mata uang asing, yang kemudian akan diubah menjadi mata uang negara setempat. Biasanya, incoming remittance digunakan oleh warga negara Indonesia yang bekerja di luar negeri dan mengirimkan uang kepada keluarga mereka di Indonesia.


    2. Outgoing Remittance

    Jika incoming adalah uang masuk, maka outgoing adalah uang keluar. Outgoing remittance atau biasa disebut juga sebagai outward remittance merupakan layanan pengiriman mata uang lokal yang akan diterima dalam bentuk valas dari dalam negeri ke luar negeri. Biasanya, pengirim harus mengeluarkan biaya kirim untuk setiap transaksi.


    Manfaat Remitansi terhadap Bisnis

    Remitansi memiliki beberapa manfaat untuk bisnis. Apa saja manfaat tersebut? Berikut adalah manfaat remitansi terhadap bisnis. 

    1. Layanan yang Cepat dan Mudah

    Penggunaan teknologi berbasis website dan internet telah membuat proses layanan remitansi menjadi lebih cepat dan lebih mudah diakses. Pengiriman dana pun dapat dilakukan ke rekening bank atau diambil secara tunai. Beberapa layanan bahkan menjamin bahwa proses transfer dapat selesai dalam waktu hanya beberapa jam.


    2. Pengurangan Biaya Operasional

    Dengan memanfaatkan layanan remitansi, bisnis dapat mengurangi biaya operasional karena biayanya lebih murah dibanding jasa pengiriman uang lainnya, terutama yang berkaitan dengan transaksi lintas batas.


    3. Mempermudah Pembayaran kepada Pemasok Internasional

    Remitansi dapat mempermudah bisnis Anda untuk melakukan pembayaran kepada pemasok atau mitra di luar negeri, yang memungkinkan mempercepat proses rantai pasokan.


    4. Keamanan Transaksi Terjamin

    Saat melakukan transfer melalui remitansi, keamanan dana yang Anda kirim akan terjaga. Bank yang memfasilitasi layanan remitansi secara resmi dijamin oleh Bank Indonesia dan diawasi oleh OJK. Proses yang transparan dalam layanan ini membuat pengguna dapat memantau proses pengiriman dana.


    5. Akses ke Teknologi Finansial

    Penggunaan layanan remitansi dapat membantu bisnis terhubung dengan inovasi teknologi finansial, seperti platform pembayaran digital, yang mempercepat dan mempermudah proses pembayaran internasional.


    Langkah-Langkah Transfer Uang ke Luar Negeri

    Mengirim uang ke luar negeri tentu memiliki mekanisme yang berbeda dengan transfer uang di dalam negeri. Berikut adalah langkah-langkah untuk melakukan transfer uang ke luar negeri:

    1. Pilih Lembaga Resmi Penyedia Layanan Remitansi

    Pilih lembaga keuangan atau penyedia layanan remitansi terpercaya untuk mengirim uang ke luar negeri. Pastikan layanan tersebut diawasi oleh otoritas yang berwenang. Hai ini untuk memastikan dana tiba tepat waktu dan sesuai dengan tujuan, sehingga menghindari risiko kerugian finansial.


    2. Siapkan Informasi yang Diperlukan

    Dalam proses transaksi pengiriman uang, identitas baik si pengirim atau si penerima harus jelas. Oleh karena itu siapkan informasi penting yang dapat memudahkan proses transaksi seperti nama, nomor rekening pengirim dan penerima, nomor telepon, negara tujuan, dan beberapa informasi lainnya yang diperlukan.


    3. Pilih Mata Uang dan Jumlah yang Dikirim

    Sebelum mengirim uang, pastikan untuk memilih mata uang dan jumlah uang yang ingin Anda kirim. Periksa nilai tukar mata uang asing untuk memastikan jumlah yang diterima sesuai dengan harapan. Selain itu, perhatikan juga nilai maksimum dana yang diperbolehkan dikirim, karena tiap-tiap negara memiliki kebijakan yang berbeda.


    4. Bayar Biaya Transfer

    Sebelum melakukan transfer uang, pastikan Anda mengecek terlebih dahulu biaya pengiriman yang akan dikenakan. Biaya kirim tiap bank atau jasa penyedia layanan remitansi lainnya bisa berbeda, perbedaan besaran biaya kirim disebabkan karena beberapa faktor seperti  tujuan pengiriman, kecepatan pengiriman, dan jumlah uang yang dikirim.


    5. Lama Waktu Pengiriman

    Hal yang perlu Anda perhatikan berikutnya adalah lama waktu pengiriman, jangan sampai uang yang seharusnya segera digunakan tetapi terkendala karena proses pengiriman memakan waktu lebih lama. Setiap bank atau jasa pengiriman uang memiliki ketentuan sendiri terkait jangka waktu pengiriman, ada yang real time, atau bahkan sampai tiga hari setelah dikirim uang baru diterima. Oleh sebab itu, pastikan dulu hal tersebut sebelum melakukan transfer uang ke luar negeri.


    6. Konfirmasi dan Simpan Bukti Transaksi

    Jika transaksi sudah selesai, Anda bisa menyimpan bukti transfer sebagai referensi jika dibutuhkan di kemudian hari. Anda juga dapat memantau status pengiriman uang melalui layanan yang disediakan oleh penyedia layanan remitansi.


    Baca Juga : Keamanan Transaksi Lebih Meningkat dengan Sistem Pendeteksi Penipuan


    Transfer Uang Keluar Negeri Tanpa Worry Menggunakan CRING!

    Sebagai seorang pebisnis, Anda tentu ingin semua hal dalam bisnis Anda berjalan dengan lancar, terutama dalam hal transaksi. Apalagi jika bisnis Anda sudah merambah hingga keluar negeri, transaksi internasional sudah pasti menjadi hal yang harus Anda perhatikan. Namun, tidak perlu khawatir, kini Anda bisa transfer uang keluar negeri tanpa worry menggunakan CRING! Sebuah payment facilitator yang bisa memfasilitasi semua kebutuhan transaksi keuangan bisnis Anda. Tunggu Apalagi? Gunakan CRING! Sekarang Juga.


  • Meningkatkan Keamanan Transaksi dengan Fraud Detection System

    Meningkatkan Keamanan Transaksi dengan Fraud Detection System

    fraud detection system meningkatkan keamanan transaksi

    Transaksi online yang kini banyak digemari masyarakat memiliki banyak manfaat dan keunggulan. Namun, transaksi yang dilakukan secara online mempunyai risiko yang cukup tinggi, salah satunya adalah penipuan online. Hal ini sangat merugikan, terutama jika Anda sedang mengembangkan sebuah bisnis. Untuk mencegah hal tersebut sebaiknya Anda mengenal sebuah sistem yang dapat mendeteksi fraud atau penipuan.


    Baca Juga : Pahami Pentingnya Proses Settlement dalam Sebuah Transaksi Bisnis


    Mengenal Sistem Fraud Detection

    Sebagai seorang pelaku bisnis, penting Anda untuk mengenal sistem fraud detection.Sistem ini akan sangat berguna karena dapat membantu bisnis Anda untuk menghindari hal-hal yang tidak diinginkan. Maka dari itu, Anda perlu memahami apa yang dimaksud dengan fraud detection? 


    Fraud detection system adalah sebuah sistem yang berfungsi untuk menghindari pencurian aset atau uang oleh pihak yang tidak bertanggung jawab. Sistem deteksi penipuan ini telah banyak digunakan di berbagai industri untuk mendeteksi penipuan dalam sebuah transaksi. Untuk mendeteksi fraud, FDS biasanya akan menganalisis data transaksi menggunakan berbagai metode untuk mengidentifikasi apakah terdapat aktivitas mencurigakan. 


    Untuk mendeteksi pola anomali dalam transaksi, FDS memadukan analisis data, learning machine, artificial intelligence atau kecerdasan buatan, serta teknik pengenalan pola. Dengan maraknya kasus penipuan online, FDS menjadi sangat penting terutama dalam lembaga keuangan, strategi manajemen risiko bagi bisnis, dan instansi pemerintah.


    Metode Analisa yang Digunakan FDS

    Terdapat beberapa metode analisa yang digunakan fraud detection system, diantaranya adalah sebagai berikut.

    1. Analisis Statistik

    Transaksi yang tidak normal atau mencurigakan dalam sistem deteksi penipuan dapat diidentifikasi menggunakan metode statistik.

    2. Machine Learning 

    FDS memanfaatkan machine learning atau pembelajaran mesin untuk membaca pola transaksi yang normal dan tidak wajar.

    3. Pengembangan Aturan

    Sistem deteksi penipuan memakai aturan yang diatur secara manual untuk mendeteksi transaksi yang mencurigakan.


    Manfaat Sistem Fraud Detection

    Sistem fraud detection memiliki beberapa manfaat yang sangat penting untuk perusahaan, diantaranya adalah sebagai berikut.

    1. Mendeteksi Penipuan Lebih Awal

    Sesuai dengan namanya, Sistem Deteksi Penipuan berguna untuk mengidentifikasi penipuan sedini mungkin. Lewat analisa data secara real-time dan mengenali pola yang tidak wajar, sistem ini dapat mengidentifikasi aktivitas yang berpotensi curang sebelum menjadi lebih serius, sehingga kerugian finansial atau dampak negatif lainnya dapat dihindari.


    2. Pengawasan Real-Time

    Sistem Deteksi Penipuan bekerja secara real-time, yang memungkinkan respons langsung pada aktivitas tidak wajar dan mencurigakan. Dalam platform perdagangan saham dan sistem pembayaran online yang sifatnya cepat, respons langsung adalah hal yang sangat penting.


    3. Mengotomatisasi Proses Analisis Data

    FDS merupakan sistem canggih yang dapat mengotomatisasi proses analisis data, sehingga dapat mempercepat dan memudahkan proses deteksi penipuan. Di samping itu, sistem ini dapat meringankan tenaga manusia untuk melakukan tugas lebih rumit dan kompleks.


    4. Penyesuaian Terhadap Industri Bisnis

    Sistem fraud detection memiliki sifat fleksibel yang dapat disesuaikan dengan kebutuhan industri atau bisnis. Hal ini dapat meningkatkan efektivitas dalam mengenali pola penipuan yang lebih spesifik pada industri tertentu.


    5. Pengurangan Positif Palsu

    Seiring bertambah canggihnya teknologi, sistem deteksi penipuan turut berkembang dan menjadi lebih akurat. Penurunan jumlah positif palsu memastikan bahwa transaksi yang sah tidak diblokir atau terhambat tanpa alasan, sehingga memberikan pengalaman yang mulus bagi pelanggan sambil tetap memberikan perlindungan keamanan.


    Baca Juga : Dapatkan Transaksi Online yang Aman Menggunakan Link Payment


    Mekanisme Fraud Detection System

    Untuk lebih memahami bagaimana sistem deteksi penipuan bekerja, berikut adalah beberapa mekanisme Fraud Detection System.

    1. Data Mining 

    FDS akan mengidentifikasi pola dan perilaku mencurigakan mengenai aktivitas penipuan dari data yang telah dikumpulkan sebelumnya. Data tersebut mencakup riwayat transaksi, informasi perangkat, perilaku pengguna, data geolokasi, dan lain-lain.


    2. Pengenalan Pola dengan Learning Machine

    Perilaku pengguna biasanya akan tersusun ke dalam sebuah algoritma machine learning, sistem deteksi penipuan akan memanfaatkan hal tersebut  untuk mendeteksi penipuan sedini mungkin.


    3. Sistem Deteksi Anomali

    Sistem ini mengidentifikasi aktivitas anomali dengan cara menganalisis data yang masuk kemudian membandingkannya dengan data historis dan standar yang sudah ada. Untuk mengidentifikasi penyimpangan yang mungkin menunjukkan penipuan, digunakan model statistik, jaringan saraf, dan teknik-teknik canggih lainnya.


    4. Memberikan Penilaian Risiko

    Sistem ini akan memberikan skor dan penilaian risiko pada aktivitas atau transaksi setelah proses pendeteksian anomali. Jika skor yang diberikan rendah, maka kemungkinan penipuan rendah, dan sebaliknya, jika skor yang diberikan tinggi maka kemungkinan penipuan akan tinggi pula. Untuk mencegah hal merugikan, sistem dapat menandai, menyelidiki, atau bahkan memblokir aktivitas tersebut.


    5. Siklus Umpan Balik

    Seiring dengan pemrosesan data yang semakin banyak dan belajar dari hasil yang telah diperoleh, sistem akan terus meningkatkan tingkat keakuratannya. Siklus umpan balik atau feedback ini dapat membuat sistem menjadi semakin canggih dalam mendeteksi dan mengidentifikasi pola-pola penipuan yang baru muncul.


    CRING! Payment Facilitator dengan Sistem Fraud Detection

    Sebagai pelaku bisnis, Anda tentu tidak ingin bisnis yang Anda jalankan mengalami penipuan online yang dapat merugikan perusahaan. Untuk menghindari hal negatif tersebut, Anda bisa mempercayai dan mengandalkan CRING! Payment Facilitator yang dilengkapi dengan Sistem Fraud Detection. Tunggu apa lagi? Gunakan CRING! sekarang juga untuk tingkatkan keamanan transaksi.

  • Memahami Proses Settlement: Pengertian dan Pentingnya dalam Bisnis

    Memahami Proses Settlement: Pengertian dan Pentingnya dalam Bisnis

    pengaruh proses settlement untuk bisnis

    Apakah Anda pernah mendengar istilah Settlement? Dalam bahasa Inggris, kata ini memiliki arti penyelesaian. Namun, dalam dunia keuangan istilah ini juga cukup sering digunakan, terutama di bagian akuntansi biaya.  Penyelesaian di sini dapat berarti akhir dari proses suatu transaksi yang terjadi di antara perusahaan dan pembeli. Untuk memahami lebih jauh tentang settlement, Anda bisa menyimak artikel di bawah ini.


    Baca Juga : Pelajari Transfer Bank yang Sesuai Kebutuhan Bisnis


    Definisi Settlement

    Dalam dunia bisnis dan keuangan, istilah settlement seringkali muncul dalam berbagai transaksi pembayaran. Transaksi pembayaran merupakan sesuatu yang akan sering terjadi dalam sebuah usaha dan settlement terjadi ketika pelanggan melakukan pembayaran dan perusahaan menyelesaikan pesanan. Jadi, apa yang dimaksud dengan settlement? Apa definisi sebenarnya dari istilah ini?


    Settlement merupakan tahap akhir dalam sebuah transaksi, sebagaimana secara harfiah yang berarti penyelesaian. Dalam konteks ini, settlement menandakan akhir dari sebuah transaksi, dan proses ini terjadi setelah penjual menyelesaikan pesanan dan pembeli membayar, yang memastikan bahwa semua aspek dari transaksi tersebut telah terpenuhi. Settlement juga berarti pencatatan seluruh aktivitas transaksi keuangan dalam sebuah bisnis, yang sederhananya merupakan pendapatan yang diterima dan dicatat dalam jurnal akuntansi. 


    Tujuan Proses Settlement

    Proses settlement dalam akuntansi memiliki beberapa tujuan yaitu sebagai berikut.

    1. Mencegah kendala suatu transaksi agar prosesnya berjalan lebih cepat

    2. Mempercepat proses pembukuan keuangan bagi penjual

    3. Settlement menghilangkan kewajiban pembeli untuk membayar utang kepada penjual dan membebaskan penjual dari tanggungan piutang yang harus ditagih dari pembeli.

    4. Penjual akan memberikan produk/barang kepada pembeli apabila telah melakukan pembayaran dan memenuhi beberapa persyaratan tertentu

    5. Pembeli akan menerima layanan atau jasa dengan membayar sejumlah tagihan tertentu serta memenuhi beberapa persyaratan yang berlaku

    6. Memperoleh penghasilan atau keuntungan dari barang atau jasa yang dijajakan

    7. Mengurangi atau meminimalisasi risiko dalam suatu sistem pembayaran


    Berbagai Macam Istilah Settlement

    Settlement dalam dunia keuangan memiliki beberapa istilah yang perlu Anda ketahui, diantaranya adalah sebagai berikut.

    1. Real Time Gross Settlement

    Sebagian dari Anda mungkin sudah tidak asing dengan istilah Real Time Gross Settlement (RTGS). RTGS adalah sebuah layanan dari bank untuk mentransfer uang antar bank secara real-time. Uang yang dikirim tersebut baru akan diterima 3-4 jam kemudian karena jumlah uang yang dikirim dalam nominal besar. Pengguna layanan ini akan dikenakan admin sebesar Rp25000-Rp50000, sesuai kebijakan bank. Bagi Anda yang ingin bertransaksi dalam jumlah besar, layanan ini bisa dipertimbangkan.


    2. Local Currency Settlement

    Local Currency Settlement (LCS) bisa Anda temukan pada contoh kerjasama antara Bank Indonesia dengan berbagai bank sentral di beberapa negara seperti Thailand, Malaysia, Tiongkok dan Jepang. LCS merupakan sistem untuk membantu menyelesaikan transaksi yang sifatnya belateral dan biasanya dilakukan oleh pebisnis Indonesia dengan negara partner menggunakan mata uang masing-masing negara.


    3. Net Settlement

    Istilah satu ini cukup umum didengar karena memiliki kaitan antara rekening nasabah dan bank. Pada net settlement, kewajiban bayar dan hak tagih akan dihapus pada akhir periode akuntansi sebagai proses akhir penyelesaian suatu transaksi.


    Fungsi Utama Settlement

    Settlement memiliki beberapa fungsi utama yang wajib Anda ketahui, di antaranya adalah sebagai berikut.

    1. Fungsi Pemenuhan

    Settlement memiliki fungsi pemenuhan baik bagi perusahaan maupun pelanggan. Bagi pelanggan, transaksi yang dapat terselesaikan dengan cepat adalah yang terbaik karena dapat memenuhi kebutuhannya. Begitu pula bagi perusahaan, transaksi yang selesai dengan cepat maka akan membantu perusahaan memenuhi target penjualan dengan cepat pula.


    2. Fungsi Stabilitas

    Settlement juga berfungsi untuk menjaga stabilitas keuangan perusahaan. Semakin cepat transaksi terselesaikan, maka akan semakin cepat uang dapat diputar kembali. Sehingga perusahaan dapat terus menjalankan bisnisnya dengan lancar.


    3. Fungsi Penyelesaian

    Secara harfiah settlement berarti penyelesaian. Maka fungsi penyelesain menjadi paling dasar karena saat transaksi terselesaikan antara penjual dan pembeli, maka keduanya telah melaksanakan semua kewajiban dan tidak menyisakan tanggungan atau tagihan lainnya.


    Baca Juga : Dapatkan Transaksi Online yang Aman dengan Payment Link


    Real-time settlement dengan CRING! Payment Facilitator

    Settlement dalam keuangan memiliki peranan penting dalam memastikan kelancaran dan transparansi suatu transaksi bisnis. Dengan menyelesaikan setiap transaksi dengan tepat dan akurat, perusahaan akan bisa menjaga kepercayaan pelanggan, mengatur dan mengelola arus kas dengan lebih efektif, serta meminimalisasi risiko kesalahan dalam pencatatan akuntansi. Proses settlement yang efisien bukan hanya membantu dalam pencatatan keuangan yang benar, tetapi juga dapat mendukung pertumbuhan dan stabilitas bisnis jangka panjang. Sebagai pelaku bisnis, Anda mungkin ingin setiap transaksi pembayaran dapat terselesaikan dengan lebih cepat. Oleh karena itu, kami hadirkan sebuah Payment Facilitator agar Anda dapat memanfaatkannya untuk melakukan settlement secara real-time dengan menghubungi tim CRING! Payment Facilitator Sekarang.


  • Pentingnya Memastikan Keamanan Transaksi dari Ancaman Digital

    Pentingnya Memastikan Keamanan Transaksi dari Ancaman Digital

    Keamanan Transaksi untuk Digital

    Transaksi digital merupakan salah satu jenis transaksi yang banyak digunakan oleh masyarakat karena kemudahan dan manfaat yang ditawarkannya. Namun, di balik kelebihan tersebut, rupanya terdapat ancaman digital yang bisa sangat serius jika tidak berhati-hati. Untuk memastikan keamanan transaksi, Anda perlu mengetahui bagaimana tips aman dalam bertransaksi secara online. 


    Baca Juga : Pahami Konsep dan Implementasi Disbursement dalam Bisnis


    Pentingnya Keamanan Transaksi Online

    Kejahatan transaksi digital bisa menimpa siapa saja. Oleh sebab itu, sebagai pengguna aktif transaksi online Anda harus lebih waspada terhadap ancaman kejahatan cyber yang kian meningkat. Data pribadi seperti alamat, rincian informasi kartu debit/kredit harus dijaga dengan baik agar tidak terjadi kebocoran data. Untuk itu, Anda juga harus mengetahui apa saja standar keamanan dalam melakukan transaksi digital?


    Biasanya pelaku menggunakan teknik social engineering untuk menaklukan mangsa. Teknik ini bisa membuat nasabah memberikan informasi rahasia seperti pin ATM kepada pelaku. Tentu saja korban tidak sadar saat memberitahu informasi tersebut karena telah dimanipulasi dengan memanfaatkan kelalaian seseorang lewat interaksi sosial.


    3 Standar Keamanan Transaksi Pembayaran Online

    Dalam transaksi pembayaran online, terdapat tiga standar yang wajib dipatuhi oleh penyedia jasa pembayaran yang memberikan opsi transaksi online, diantaranya sebagai berikut.

    1. Memiliki Izin Operasional dari Bank Indonesia

    Standar keamanan paling dasar dalam hal pembayaran adalah memiliki izin operasional dari Bank Indonesia. Hal ini telah terstandarkan dalam sistem keamanan payment gateaway Indonesia, dimana semua transaksi online yang melewati payment gateaway akan dijamin keamanannya oleh BI jika telah mendapat izin.


    2. Bersertifikasi PCI-DSS Level 1

    Standar keamanan selanjutnya adalah harus telah tersertifikasi PCI-DSS Level 1. PCI-DSS yang merupakan kependekan dari Payment Card Industry Data Security Standard adalah sebuah standar internasional yang berfungsi untuk data kartu atau akun nasabah. Level 1 merupakan peringkat tertinggi dalam sertifikasi ini, sehingga data pengguna akan dijaga dengan sangat ketat. 


    3. Terdapat Fraud Detection System (FDS)

    Terakhir adalah Fraud Detection System (FDS), yang merupakan sistem keamanan untuk melacak aktivitas penipuan yang mungkin terjadi dalam proses transaksi online. Dengan analisis data dan algoritma tertentu, FDS akan mengecek hal-hal yang berpotensi sebagai transaksi mencurigakan. Sistem ini juga dapat melakukan tindakan pencegahan seperti pemblokiran dan upaya-upaya lainnya untuk memastikan bahwa transaksi aman.


    Manfaat Keamanan Transaksi Online

    Keamanan transaksi online memiliki beberapa manfaat berguna bagi nasabah atau pengguna, diantaranya adalah sebagai berikut.

    1. Data Pribadi Pengguna Aman

    Hal yang diinginkan oleh pengguna saat bertransaksi online tentu saja keamanan data pribadi. Dengan standar keamanan yang wajib ditaati oleh penyedia jasa pembayaran, pengguna akan yakin bahwa data pribadi mereka aman dan terjaga dengan baik. Dengan begitu, risiko kebocoran data, penyalahgunaan informasi, dan pencurian identitas dapat dihindari.


    2. Kemudahan Belanja Jarak Jauh

    Manfaat keamanan transaksi online juga memberikan rasa aman bagi pengguna yang ingin belanja jarak jauh. Seiring dengan canggihnya teknologi dan merebaknya marketplace, pengguna dapat membeli apa saja yang diinginkan. Transaksi online yang aman akan membuat konsumen percaya diri melakukan transaksi online meski dengan jarak yang jauh sekalipun.


    3. Aktivitas Pembayaran Non Tunai Meningkat

    Keamanan transaksi online rupanya juga memberikan dampak positif bagi perekonomian negara. Saat keamanan transaksi online telah terjamin, masyarakat akan memiliki kecenderungan untuk menggunakan metode pembayaran non-tunai. Hal ini dapat membuat negara mengurangi biaya produksi untuk mencetak uang tunai. Di samping itu, transaksi digital juga membuat proses pembayaran lebih efektif dan efisien. 


    Tips Aman Melakukan Transaksi Online

    Untuk memastikan keamanan transaksi dari ancaman digital, berikut adalah beberapa tips aman melakukan transaksi online.

    1. Pastikan Toko Online yang Dipilih Terpercaya

    Memastikan apakah toko online yang akan dipilih terpercaya atau tidak merupakan hal yang penting. Periksa apakah toko tersebut berstatus official atau bukan. Kemudian, Anda juga dapat melihat ulasan pelanggan lain untuk lebih meyakinkan reputasi toko dan keamanan dalam bertransaksi.

    2. Gunakan Situs Web Terpercaya

    Selain memilih toko, Anda juga perlu menggunakan situs web terpercaya. Website yang aman umumnya telah tersertifikasi keamanan SSL (Secure Sockets Layer). Kemudian, situs web dengan protokol HTTPS biasanya dapat memberikan keamanan yang berlapis.

    3. Gunakan Metode Pembayaran yang Aman

    Pemilihan metode pembayaran juga merupakan hal yang penting untuk menjaga keamanan transaksi online. Sebaiknya pilih metode pembayaran aman yang dapat memberikan perlindungan tambahan contohnya seperti PayPal atau kartu kredit. Selain itu, hindari penggunaan metode pembayaran yang kurang dikenali dan belum terjamin keamanannya.

    4. Gunakan Perangkat dengan Keamanan Tinggi

    Saat melakukan transaksi online, sebaiknya gunakan perangkat pribadi. Menggunakan perangkat umum yang terkoneksi dengan WiFi publik untuk bertransaksi online dapat berpotensi pada pencurian data. Oleh karena itu, sebaiknya gunakan perangkat pribadi karena keamanannya akan lebih terjamin.

    5. Waspada Terhadap Email dan Tautan yang Tidak Dikenal

    Jika ada email mencurigakan atau Anda menerima tautan dari sumber tidak dikenal, sebaiknya jangan asal dibuka atau diklik. Pelaku kejahatan cyber seringkali menggunakan tautan untuk menipu korban. Untuk mencegah kejahatan cyber tersebut, sebaiknya abaikan saja email atau tautan mencurigakan.


    Baca Juga : Seminar Bisnis Gratis dari CRING! untuk Digitalisasi Bisnis UMKM Bandung


    CRING! Platform Transaksi Online dengan Standar Keamanan Terjamin

    Untuk menjamin setiap transaksi yang dilakukan oleh pengguna, CRING! berkomitmen akan memberikan pelayanan yang prima, keamanan data dan transaksi, serta legalitas bisnis. 

    CRING! Payment Facilitator dibangun oleh Tim developer SPEcial team yang telah berpengalaman selama bertahun-tahun dalam membangun aplikasi finansial dan perbankan di Indonesia. Setiap produk CRING! telah terjamin keamanannya dengan menggunakan standar ISO 27001 dan PCI DSS. PT Solusi Pembayaran Elektronik juga berkomitmen dalam memastikan keamanan transaksi elektronik menjadi manifestasi nyata dalam bisnis operasional yang dapat kami berikan pada Anda. Oleh sebab itu, tak perlu ragu, gunakan CRING! sekarang juga.


  • Disbursement: Konsep dan Implementasinya dalam Kegiatan Bisnis

    Disbursement: Konsep dan Implementasinya dalam Kegiatan Bisnis

    Disbursement dalam kegiatan Bisnis

    Sebagai pelaku bisnis, mungkin Anda sudah tidak asing dengan istilah disbursement. Istilah ini sering berkaitan dengan kegiatan pembayaran, keuangan atau aktivitas akuntansi. Meski begitu, sebagian dari Anda yang baru akan memulai bisnis mungkin masih bingung bagaimana dengan konsep dan implementasinya. Artikel ini akan membahas definisi, jenis, manfaat, dan contoh implementasi dari disbursement. Maka dari itu, mari simak artikel ini hingga tuntas.


    Baca Juga : Konsep dan Strategi Implementasi Crowdfunding yang Tepat


    Definisi Disbursement dan Perbedaannya dengan Pembayaran Lainnya

    Istilah disbursement telah populer dalam dunia bisnis karena merupakan salah satu kegiatan yang sering dilakukan baik dalam periode harian, mingguan, maupun bulanan. Namun, apa yang dimaksud dengan disbursement?


    Disbursement, secara gamblang memiliki arti pengeluaran atau pembayaran. Dalam proses pelaksanaannya, disbursement erat kaitannya pencairan dana dari rekening bank. Hal ini juga membuat disbursement sering disebut sebagai biaya, kas, atau pembelanjaan. 


    Pencairan dana atau uang dalam sebuah bisnis termasuk ke dalam cash flow yang tercatat sebagai pengeluaran harian perusahaan. Dana yang telah dicairkan tersebut nantinya akan disalurkan untuk berbagai keperluan perusahaan seperti pembelian bahan baku, menyewa gedung, membayar vendor, termasuk pembayaran gaji karyawan. Pengeluaran tersebut juga akan dicatat dalam sebuah buku besar yang akan berguna untuk proses jalannya bisnis.


    Meski berfungsi untuk melakukan pembayaran, payment disbursement memiliki perbedaan dengan pembayaran lainnya. Perbedaan tersebut terletak pada darimana sumber dana yang digunakan berasal. Umumnya, pembayaran merupakan peralihan dana dari pembeli ke penjual. Namun, dalam sistem disbursement, dana berasal dari sebuah rekening khusus yang digunakan pebisnis untuk melakukan pembayaran kepada pihak tertentu.


    Berbagai Jenis Disbursement

    Sebagai pebisnis, Anda harus mengetahui jenis-jenis disbursement, diantaranya adalah berikut:

    1. Cash Disbursement

    Jenis yang satu ini merupakan proses pembayaran yang berlangsung secara tunai. Dana yang harus dibayarkan pun biasanya memiliki nominal yang kecil. Jika melibatkan nominal yang lebih besar, biasanya akan memakan waktu lebih lama.


    2. Cash Disbursement Journal

    Setiap transaksi dalam perusahaan tentu harus memiliki pencatatan yang terorganisasi. Cash disbursement journal akan mengambil peran tersebut untuk setiap transaksi yang berkaitan dengan cash disbursement atau pembayaran tunai.


    3. Cash Receipt Journal

    Berkebalikan dengan cash disbursement journal yang berfungsi untuk mencatat pembayaran atau pengeluaran, cash receipt journal memiliki fungsi untuk mencatat setiap transaksi penerimaan kas.


    Manfaat Disbursement dalam Kegiatan Bisnis 

    Disbursement memiliki beberapa manfaat baik untuk bisnis. Berikut adalah manfaat disbursement dalam kegiatan bisnis:

    1. Transaksi Lebih Aman

    Pencatatan transaksi disbursement yang berkala, dapat membantu perencanaan alokasi keuangan yang lebih matang. Selain itu, pencatatan transaksi juga bisa membuktikan bahwa tidak ada penyalahgunaan dana dalam bisnis sehingga keamanan transaksi lebih terjamin.


    2. Proses Transaksi Lebih Cepat dan Praktis

    Dengan disbursement, proses transaksi dapat berjalan dengan lebih cepat dan praktis. Perusahaan bisa melakukan pembayaran ke banyak rekening tujuan sekaligus. Sehingga kegiatan keuangan atau finance dapat berjalan lebih efektif.


    3. Backup Data yang Lebih Sistematis

    Umumnya, semua transaksi yang terjadi dalam perusahaan akan direkam sebagai data yang perlu diarsipkan. Disbursement membuat proses backup data menjadi lebih mudah sistematis.


    4. Mempermudah Proses Audit

    Disbursement juga bermanfaat untuk memudahkan proses audit. Jika setiap transaksi disbursement dicatat dengan benar, maka proses audit akan jadi lebih mudah karena catatan atau bukti pembayaran tersebut dapat segera di-input ke dalam audit.


    5. Meningkatkan Kinerja Perusahaan

    Kinerja perusahaan juga dapat dipengaruhi oleh disbursement. Misalnya saat pembayaran gaji atau melakukan refund, perusahaan dapat dengan tanggap menangani hal tersebut sehingga karena dengan disbursement proses pembayaran bisa dilakukan dengan cepat. 


    6. Mencegah Denda dan Sanksi

    Karena prosesnya yang bisa dilakukan dengan cepat, maka perusahaan bisa menghindari keterlambatan waktu yang bisa berakibat pada denda dan sanksi. 


    7. Pengelolaan Risiko Keuangan

    Seperti telah disebutkan sebelumnya, disbursement dapat membantu dalam perencanaan keuangan yang matang. Perencanaan keuangan yang baik dapat membantu mengurangi risiko dalam proses pengelolaan keuangan.


    Baca Juga : Perencanaan yang Optimal dengan Penggunaan Rekening Dana Lender


    Contoh Penggunaan Disbursement dalam Kegiatan Bisnis

    Untuk lebih memahami sistem disbursement, Anda perlu mengetahui contoh implementasi disbursement dalam kegiatan bisnis. Berikut adalah beberapa contohnya:

    1. Pembayaran Gaji

    Seperti telah disebutkan sebelumnya bahwa disbursement juga berguna untuk melakukan pembayaran gaji. Dengan sistem ini, proses pembayaran gaji akan lebih efisien dan menghemat waktu. 


    2. Refund atau Pengembalian Dana 

    Proses pengembalian dana dengan jumlah nominal besar atau ke banyak pelanggan juga dapat dilakukan oleh sistem ini. Prosesnya pun akan lebih cepat dan tidak perlu dilakukan secara manual.


    3. Peminjaman Uang dari Aplikasi atau Situs Web 

    Disbursement juga bisa dimanfaatkan untuk peminjaman uang dari aplikasi atau situs web. Dengan sistem yang lebih terintegrasi, setelah memastikan kelengkapan persyaratan peminjaman, pemilik platform pinjaman bisa langsung mentransfer dana kepada peminjam secara otomatis.


    Optimalkan Disbursement Bisnis dengan CRING! Payment Facilitator

    CRING! Payment Facilitator dirancang dengan tujuan untuk menjadi solusi bagi bisnis, yang dapat membantu semua masalah keuangan bisnis Anda mulai dari pengelolaan, pencatatan, hingga perencanaan keuangan di masa mendatang. Berbagai produk yang ditawarkan CRING! dapat mengatasi masalah keuangan tersebut, sehingga keuangan perusahaan dan aliran dana dapat dikelola dan dioptimalkan dengan strategi praktis lewat implementasi disbursement. Jadi tunggu apalagi, gunakan CRING! sekarang juga.

  • Crowdfunding : Konsep, Strategi dan Langkah Implementasi yang Tepat

    Crowdfunding : Konsep, Strategi dan Langkah Implementasi yang Tepat

    crowdfunding langkah implementasi yang Tepat

    Untuk memulai sebuah bisnis, seringkali membutuhkan modal yang tidak sedikit. Modal bisa saja didapatkan dari kantong pribadi, tetapi jika kekurangan modal, Anda sebagai pengusaha tentu harus mencari cara dan solusi untuk memenuhi kebutuhan modal usaha tersebut. Salah satu solusi alternatif yang bisa Anda gunakan adalah crowdfunding. Lewat platform ini, Anda bisa menemukan calon investor potensial yang bisa mendanai proyek usaha Anda. Namun, apa yang dimaksud dengan crowdfunding?


    Baca Juga : Ketahui Manfaat Rekening Dana Lender untuk Perencanaan Keuangan


    Pengertian Crowdfunding

    Crowdfunding merupakan sebuah sistem pendanaan yang melibatkan banyak orang atau masyarakat umum untuk mendanai suatu proyek atau usaha. Crowdfunding terdiri dari dua kata yaitu crowd  (keramaian atau sejumlah besar orang) dan funding (pengumpulan dana). Dana yang dikumpulkan tersebut berasal dari orang-orang yang meminati suatu gagasan tertentu dari sebuah usaha yang sedang atau akan dibangun. 


    Dengan memanfaatkan teknologi yang kian canggih, proses pengumpulan dana dalam sistem crowdfunding pun menjadi lebih cepat dan mudah, baik lewat sosial media atau situs crowdfunding yang kini telah banyak bermunculan. Di samping itu, crowdfunding juga memiliki peluang untuk meningkatkan suatu bisnis, dimana dana para investor dapat dikumpulkan melalui sistem ini, dengan catatan gagasan atau ide bisnis yang ditawarkan para pengusaha dapat menarik minat para investor.


    Jenis-jenis Crowdfunding

    Crowdfunding sebagai sistem pendanaan massal memiliki beberapa jenis yang dapat diterapkan sesuai kebutuhan, diantaranya adalah sebagai berikut:

    1. Equity Crowdfunding

    Para pebisnis yang ingin mendapatkan modal bisa memanfaatkan Equity Crowdfunding. Memiliki konsep yang mirip dengan saham, para investor akan mendapatkan imbalan dividen dimana dana yang disetorkan akan menjelma menjadi ekuitas atau bagian kepemilikan dari perusahaan.


    2. Reward Crowdfunding

    Reward Crowdfunding umumnya digunakan oleh industri kreatif seperti proyek games. Keuntungan yang akan didapatkan pendana pun biasanya bukan merupakan bagi hasil. Mereka yang memiliki proyek akan mengajukan proposal dengan penawaran imbalan atau hadiah berupa jasa, barang, atau sebuah hak. 


    3. Debt Crowdfunding

    Debt Crowdfunding memiliki konsep yang mirip dengan pinjaman biasa. Para penyetor dana (kreditur) akan menyetorkan dana mereka kepada para pemilik proyek (calon debitur). Imbalan yang ditawarkan oleh pemilik proyek akan berupa bunga karena dana atau modal yang disetorkan tersebut akan dianggap sebagai pinjaman.


    4. Donation Crowdfunding

    Jenis yang satu ini mungkin tidak bisa diterapkan untuk keperluan bisnis, akan tetapi Donation Crowdfunding merupakan salah satu yang populer. Donation Crowdfunding biasanya diperuntukkan untuk kegiatan yang sifatnya non-profit, misalnya untuk membangun sekolah atau panti asuhan. Oleh karena itu, pendana yang turut mengumpulkan dana tidak akan mendapatkan imbalan atau keuntungan apapun dari proyek yang akan dijalankan.


    Cara Kerja Bisnis Crowdfunding

    Crowdfunding yang berfungsi untuk mengumpulkan dana dari sejumlah orang memiliki cara kerja yang harus dipahami. Berikut adalah cara kerja bisnis crowdfunding. 

    1. Pembuatan Proposal Usaha

    Untuk dapat mengusulkan sebuah proyek, Anda harus lebih dulu membuat proposal usaha yang informatif, interaktif, dan tentunya menarik agar para investor mau menanamkan modalnya di proyek yang akan Anda jalankan. Selain itu, informasi yang tertuang dalam proposal harus lengkap, meliputi jenis usaha, tujuan usaha, proses pemasaran, dan proses manajemen untuk menunjukkan bahwa proyek Anda telah terencana dengan matang. 


    2. Pengajuan Proposal pada Platform Crowdfunding

    Setelah membuat proposal yang menarik dan informatif, Anda perlu mencari platform crowdfunding yang terpercaya dan sesuai dengan jenis proyek yang ingin Anda ajukan. Selain itu, Anda bisa membuat iklan atau kampanye untuk mempromosikan proyek Anda agar banyak orang yang melirik dan tertarik. 


    3. Pantau Perkembangan Proposal yang Diajukan

    Penting untuk memantau perkembangan proposal yang telah diajukan. Hal ini dilakukan untuk berjaga-jaga jika ada pendana atau investor yang bertanya tentang usaha yang akan Anda bangun. Dengan begitu, Anda bisa dengan cepat membalas pertanyaan tersebut. 


    4. Pelaksanaan Proyek

    Jika dana yang dibutuhkan telah terkumpul, pemilik proyek akan mengerjakan proyek sesuai rencana yang telah tercantum dalam proposal. Selain itu, para investor dan pemilik proyek pun harus tetap terhubung agar perkembangan proyek dapat terpantau dan terlaksana sesuai rencana.


    Kelebihan Crowdfunding

    Crowdfunding memiliki beberapa kelebihan yang perlu Anda ketahui, diantaranya adalah sebagai berikut:

    1. Proses Pengajuan Proposal Mudah

    Proposal bisnis dapat diajukan dengan mudah lewat platform crowdfunding karena dapat dilakukan secara online. Selain itu, Anda tidak perlu mendatangi calon investor secara langsung karena jika mereka tertarik dengan jenis usaha Anda, para calon investor bisa dengan mudah menyetorkan dana.


    2. Menggaet Investor Potensial

    Jika Anda memiliki gagasan atau ide bisnis yang unik dan menarik, bukan tidak mungkin calon investor potensial akan bersedia untuk menanamkan modal. Terutama, lewat platform ini, para calon investor bisa dengan mudah mempelajari bisnis yang akan Anda kerjakan dan potensi keuntungannya. Platform crowdfunding dapat menjadi wadah bertemunya pebisnis dengan calon investor yang cocok. 


    3. Membuat Bisnis Lebih Cepat Dikenal

    Platform crowdfunding yang bersifat publik membuat proposal bisnis Anda dapat dilihat oleh siapapun. Untuk menarik calon investor, Anda juga perlu menjelaskan rencana bisnis yang akan dijalankan. Selain itu, Anda bisa memanfaatkan media sosial atau website untuk mengkampanyekan crowdfunding milik Anda.


    4. Mengurangi Kompetisi

    Crowdfunding bisa menjadi solusi alternatif untuk modal awal bisnis Anda. Untuk mendapatkan modal tersebut, Anda juga tak perlu bersaing dan berkompetisi dengan perusahaan yang telah memiliki kredibilitas. Karena yang Anda perlukan hanyalah ide bisnis yang cemerlang.


    5. Dapat Menentukan Sistem Crowdfunding

    Crowdfunding yang terdiri dari beberapa jenis membuat Anda dapat menentukan sistem mana yang ingin digunakan. Anda hanya perlu menyesuaikan jenis-jenis crowdfunding dengan kebutuhan bisnis Anda.


    6. Membangun Basis Konsumen

    Crowdfunding yang bersifat publik juga bisa membentuk atau membangun basis konsumen. Semua informasi tentang bisnis dapat dilihat oleh siapapun mulai dari investor hingga calon konsumen potensial.


    Baca Juga : CRING! Payment Facilitator untuk Cash Management System yang Optimal


    Risiko Crowdfunding

    1. Target Dana Tidak Tercapai

    Meski gagasan bisnis yang ditawarkan sangat menarik, kesuksesan crowdfunding tetap bergantung pada kesediaan investor untuk menanamkan modalnya. Jika tidak ada investor yang bersedia, maka ada kemungkinan target dana tidak tercapai. Hal ini juga bisa membuat bisnis mengalami risiko kegagalan karena dapat tertundanya proses produksi.


    2. Keamanan Platform Crowdfunding

    Kecanggihan teknologi yang pesat seringkali disertai dengan ancaman keamanan data. Oleh sebab itu, sebelum mendaftarkan proposal, pastikan dengan benar bahwa platform crowdfunding yang akan digunakan memiliki tingkat keamanan yang tinggi agar data bisnis Anda tetap aman.


    3. Ide Bisnis Rentan Dicuri

    Sifatnya yang publik yang dapat dilihat oleh siapapun, termasuk kompetitor, membuat ide bisnis jadi rentan dicuri. Oleh sebab itu, kamu harus benar-benar mempertimbangkan dengan matang sebelum mendaftarkan proposal ke platform crowdfunding.


    Cring! Payment Facilitator Dukung Bisnis Crowdfunding

    CRING! Payment Facilitator berkomitmen untuk mendukung berbagai jenis usaha mulai dari skala kecil hingga skala besar. Crowdfunding yang dapat menjadi solusi bagi pebisnis yang ingin mencari modal bisa dijadikan strategi yang efektif dan tepat untuk menggalang dana dan menemukan modal usaha. 


    CRING! yang juga merupakan Payment Facilitator dirancang agar mampu menjadi solusi untuk transaksi bisnis crowdfunding yang efisien dan aman. Oleh karena itu, bagi Anda yang sedang menghadapi kendala dan ingin mencari solusi untuk keuangan bisnis Anda, jangan ragu untuk memanfaatkan CRING! Payment Facilitator. Hubungi tim expert CRING! sekarang.


  • Pemanfaatan Optimal Rekening Dana Lender dalam Perencanaan Keuangan

    Pemanfaatan Optimal Rekening Dana Lender dalam Perencanaan Keuangan

    Optimalkan Dana Lender

    Teknologi terus membawa perkembangan bagi dunia, termasuk dalam kegiatan keuangan. Salah satu inovasi dalam dunia perbankan adalah Rekening Dana Lender atau biasa disingkat dengan RDL. Rekening Dana Lender adalah akun yang disediakan bank untuk dapat digunakan oleh pendana atau perusahaan. Akun bank tersebut dapat dipakai untuk melakukan transaksi pendanaan di peer-to-peer lending.

    RDL membuat perubahan pada tata cara pinjam meminjam. Dengan RDL, pemberi pinjaman dapat memantau dana yang mereka pinjamkan. Sehingga meningkatkan keamanan dan transparansi dana yang telah dipinjamkan.


    Baca Juga : CRING! Payment Facilitator Maksimalkan Cash management System


    Pengertian Rekening Dana Lender

    Rekening Dana Lender atau RDL merupakan rekening khusus yang digunakan pendana untuk melakukan transaksi pendanaan di Modal Rakyat pada sebuah bank. RDL memiliki konsep yang mirip dengan akun tabungan di bank. Perbedaannya terletak pada fungsi akun RDL yang hanya dapat digunakan untuk kebutuhan transaksi di platform Modal Rakyat. Keamanan akun Rekening Dana Leder juga telah dijamin oleh Lembaga Penjamin Simpanan (LPS).


    Selain itu, melihat dari fungsinya, Rekening Dana Lender memiliki kemiripan dengan Rekening Dana Nasabah atau Rekening Dana Investor yang juga digunakan untuk melakukan transaksi di pasar modal. Namun, akun RDL dibuat khusus untuk melakukan transaksi di fintech peer to peer lending. Transaksi akun RDL pun hanya dapat dilakukan lewat platform peer to peer lending dan tidak bisa dipakai lewat sistem bank konvensional.

    Pentingnya Rekening Dana Lender

    Memiliki Rekening Dana Lender merupakan hal yang penting untuk membantu meningkatkan pertumbuhan UMKM. Hal ini juga akan berimbas baik pada roda perekonomian negara. Di samping itu, pembukaan RDL juga memiliki proses yang mudah karena dapat dilakukan melalui web/aplikasi milik perusahaan P2P Lending, sehingga Anda tidak perlu pergi langsung ke bank terdekat. Pembuatan rekening pun umumnya tidak dikenakan biaya apapun.


    Kemudian, Pendana juga dapat melakukan setoran dana dengan aman, cepat, dan nyaman sesuai dengan standar yang berlaku. Selain itu, hal paling penting adalah para Pendana selalu bisa mengawasi dana yang telah mereka pinjamkan. Setiap bulannya Lender atau nasabah akan menerima email yang berisi rekening koran atau laporan transaksi keuangan yang terjadi pada periode tertentu.


    Persyaratan Memiliki Rekening Dana Lender

    Proses pembukaan Rekening Dana Lender cukup mudah dan dapat dilakukan secara online. Namun, dalam proses pembuatannya, terdapat beberapa persyaratan yang dibutuhkan yang harus Anda siapkan untuk melakukan registrasi. Persyaratan tersebut terbagi ke dalam dua kategori yaitu akun RDL milik pribadi dan akun RDL milik perusahaan atau badan usaha. 

    Persyaratan pembukaan akun RDL milik pribadi: 

    • Kartu identitas seperti KTP atau Paspor jika Anda WNI

    • Jika Anda merupakan WNA, Anda dapat menggunakan Paspor dan KITAS/KIMS/KITAP

    • Nomor Pokok Wajib Pajak (NPWP)

    • Mengisi formulir pembukaan Rekening Dana Lender dan memenuhi dokumen pendukung lainnya sesuai ketentuan bank 


    Persyaratan pembukaan akun RDL milik perusahaan atau badan usaha:

    • Akta pendirian usaha serta perubahannya 

    • Tanda Daftar Perusahaan (TDP)

    • Surat Izin Usaha Perdagangan (SIUP)

    • Nomor Pokok Wajib Pajak (NPWP)

    • Struktur organisasi perusahaan

    • Kartu identitas pengurus, seperti KTP/Paspor dan KIMS/KITAS pejabat yang berwenang dalam perusahaan 

    • Mengisi formulir pembukaan Rekening Dana Lender dan memenuhi dokumen pendukung lainnya sesuai ketentuan bank


    Cara Mendapatkan RDL

    Mungkin Anda bertanya-tanya bagaimana cara mendapatkan RDL atau Rekening Dana Lender. Sebenarnya cukup mudah untuk mendapatkan RDL. Bagi Pendana baru, setelah melakukan pendaftaran dan data yang diserahkan telah diverifikasi di Modal Rakyat, umumnya secara otomatis Anda akan memiliki akun RDL.


    Selanjutnya, bagi Anda Pendana yang telah mendaftar sebelumnya, Anda dapat mengaktifkan akun Rekening Dana Lender melalui halaman setor dana. Setelah itu, akun RDL Anda sudah dapat dioperasikan. 


    Manfaat Rekening Dana Lender

    Rekening Dana Lender yang kini semakin populer menawarkan berbagai manfaat baik. Adapun beberapa manfaat Rekening Dana Lender adalah sebagai berikut. 

    1. Aman dan Transparan

    Seperti yang telah dijelaskan sebelumnya, RDL memiliki tingkat keamanan dan transparansi yang tinggi. Hal ini telah terjamin dalam ketentuan penjaminan Lembaga Penjamin Simpanan (LPS). Setiap nasabah atau pendana akan dibuatkan akun secara khusus atas nama mereka, sehingga para pendana akan lebih nyaman untuk melakukan transaksi. Selain itu, pendana atau pemberi pinjaman juga dapat memantau dana yang mereka pinjamkan.


    2. Gratis dan Mudah

    Rekening Dana Lender memiliki berbagai perbedaan dengan jenis rekening lainnya, seperti tidak adanya biasa khusus untuk pembukaan akun, tidak ada setoran minimum, biasa admin, ataupun bunga. Selain itu, pembuatan akun RDL juga bisa dilakukan secara daring (online), sehingga Anda tidak perlu berkunjung langsung ke bank. 


    3. Fasilitas E-Channel

    Sebagai akun perbankan yang khusus digunakan untuk melakukan transaksi di fintech lending, platform tersebut menyediakan berbagai fitur informasi seputar rekening yang bisa Anda akses seperti informasi saldo serta kegiatan mutasi yang dilakukan.


    4. Fasilitas E-Statement

    Platform fintech lending juga menyediakan fasilitas e-statement yang dapat Anda gunakan untuk memantau transaksi dalam akun RDL selama jangka waktu sebulan. Fasilitas e-statement dapat mengirimkan laporan transaksi ke alamat email terdaftar akun Anda. Seluruh informasi yang berkaitan dengan debit dan kredit akan dikirim melalui laporan tersebut.


    5. Meminimalisir Biaya Auto-Withdraw

    Manfaat lainnya memiliki akun RDL untuk meminimalisasi biaya dan dampak dari auto-withdraw. Dalam T+2 OJK, terdapat ketentuan mengenai biaya auto-withdraw yang harus ditanggung oleh lender. Akan tetapi, biaya admin dalam sistem auto-withdraw dapat dihindari dengan adanya akun RDL.


    Baca Juga : SNAP BI dalam Ekosistem Pembayaran Indonesia


    Layanan RDL Optimal dengan CRING! Payment Facilitator

    Rekening Dana Lender memberikan banyak manfaat dan dapat membantu Anda dalam perencanaan keuangan. Dalam pembuatan akun RDL, tentu Anda harus memilih penyedia layanan terpercaya. CRING! Payment Fasilitator menawarkan layanan RDL yang dibuat untuk memfasilitasi P2P Lending dalam mengumpulkan dana investasi dari investor yang kemudian dapat disalurkan kepada peminjam. Anda dapat menggunakan CRING! untuk mengoptimalkan pemanfaatan Rekening Dana Lender dalam perencanaan keuangan Anda. Tunggu apa lagi? Gunakan CRING! sekarang juga.