CRING! CMS

Author: Admin

  • Membangun Sistem Pembayaran Terintegrasi dengan API Payment Facilitator

    Membangun Sistem Pembayaran Terintegrasi dengan API Payment Facilitator

    API Payment Gateway yang terintegrasi

    Menjalankan bisnis di era modern ini membuat para pelaku bisnis bersaing dengan sangat ketat untuk memberikan pelayanan yang terbaik, terutama dalam hal pembayaran. Seiring bertambah canggihnya teknologi, sistem pembayaran bisa diintegrasi dengan API payment facilitator yang dapat memudahkan proses transaksi. Persis seperti para konsumen yang ingin semuanya serba mudah dan cepat. Oleh karena itu, pebisnis harus dapat menyesuaikan diri dan memfasilitasi apa yang menjadi kebutuhan pelanggan di masa kini.


    Baca Juga : Pembayaran Digital untuk UMKM untuk Menjangkau Lebih Banyak Konsumen


    Apa Itu API Payment Facilitator? 

    Sebagai dari Anda mungkin sudah tidak asing dengan Payment Gateway, akan tetapi seberapa sering Anda mendengar tentang Payment Facilitator? Payment Facilitator atau biasa disingkat PayFac pada dasarnya adalah prosesor pembayaran skala kecil yang bertindak sebagai perantara yang mengatur dan mengelola sub-merchant, sehingga setiap bisnis kecil bisa menerima pembayaran dengan lebih cepat tanpa harus melakukan onboarding melalui prosesor besar. Dengan API Payment Facilitator, bisnis dapat mengintegrasikan, menerima, dan mengelola pembayaran secara langsung, tanpa harus bergantung pada proses pembayaran tradisional yang kompleks. Namun, bagaimana cara integrasi API Payment Facilitator? 


    Integrasi API untuk Payment Facilitator biasanya harus melalui beberapa tahapan untuk memastikan proses pembayaran yang aman, akurat, dan sesuai regulasi yang berlaku. Untuk mulai menggunakan layanan payment facilitator, merchant perlu memilih fasilitator pembayaran yang sesuai dengan kebutuhan bisnis. Sebagai pelaku bisnis, Anda juga perlu memerhatikan bahwa payment facilitator umumnya menyediakan layanan yang membuat merchant dapat menerima metode pembayaran tanpa kartu (Card-Not-Present atau CNP) maupun pembayaran dengan kartu (Card-Present atau CP).


    Cara Kerja API Payment Facilitator 

    Untuk dapat menerapkan API Payment Facilitator secara maksimal, Anda perlu memahami bagaimana cara kerjanya. Berikut adalah cara kerja API Payment Facilitator.

    1. Penjaminan dan Onboarding

    PayFac menangani pemeriksaan kepatuhan untuk aplikasi merchant baru demi memastikan keamanan merchant di platform. Sebelum onboarding sub-merchant baru, payment facilitator harus melakukan penjaminan untuk memastikan sub-merchant yang akan didaftarkan tidak menimbulkan risiko bagi ekosistem. Hal ini dilakukan melalui proses “Know Your Customer” (KYC) pada pemilik bisnis, yang memastikan bisnis tersebut sah dan menjual produk atau layanan yang sesuai dengan klaim mereka.


    2. Pemantauan Transaksi

    Sistem payment facilitator membantu melindungi dari potensi penipuan dengan memantau setiap transaksi di platform. Sebagai pihak yang bertanggung jawab atas setiap transaksi yang terjadi pada sub-merchant, PayFac akan memonitor perilaku mencurigakan menggunakan perangkat lunak untuk mencatat dan mengklasifikasikan tiap-tiap transaksi serta menentukan transaksi yang perlu ditinjau. Kebijakan ini mencakup langkah-langkah investigasi dan remediasi untuk transaksi mencurigakan.


    3. Pendanaan dan Rekonsiliasi

    Payment facilitator melaksanakan proses penyelesaian dengan melakukan pembayaran kepada merchant secara terjadwal. Setiap pembayaran dilakukan sesuai waktu yang telah ditentukan, untuk memastikan bahwa merchant menerima uang mereka tepat waktu dan sesuai ketentuan yang berlaku. Dengan ini, sistem payment facilitator mendukung kelancaran operasional merchant serta menjaga kepercayaan dalam ekosistem pembayaran.


    4. Manajemen Chargeback

    Fasilitator pembayaran biasanya bekerja sama dengan bank akuisisi dalam menangani proses chargeback. Saat sub-merchant menerima chargeback, umumnya mereka perlu memberikan dokumen pendukung tambahan.Di sini, PayFac mengajukan dokumen tambahan tersebut kepada bank akuisisi, yang kemudian memproses pengembalian dana kepada bank pemegang kartu.


    Manfaat Menggunakan API Payment Facilitator 

    API Payment Facilitator memiliki beberapa manfaat diantaranya adalah sebagai berikut: 

    1. Efisiensi Transaksi

    API Payment Facilitator membuat proses transaksi berlangsung lebih cepat dan efisien karena semua proses berjalan secara otomatis. Hal ini akan menghemat waktu yang dapat meningkatkan kepuasan pelanggan.


    2. Fleksibilitas Integrasi 

    Banyaknya metode pembayaran dapat diintegrasikan dengan mudah melalui API. Teknologi ini juga dapat membuat bisnis tidak perlu repot membangun sistem pembayaran dari nol, namun tetap bisa menyesuaikan solusi pembayaran sesuai kebutuhan.


    3. Menyediakan Berbagai Metode Pembayaran

    API Payment Facilitator biasanya memfasilitasi berbagai metode pembayaran seperti transfer bank, kartu kredit, e-wallet, dan lain-lain. Sehingga pelanggan bisa memilih metode pembayaran yang paling disukai dan menurutnya nyaman. 

    4. Pengawasan dan Pelaporan Real-Time

    Teknologi API memberikan akses untuk bisa mengawasi dan dan melihat laporan transaksi secara real-time. Dari data tersebut, bisnis bisa mengindentifikasi dan menganalisis masalah, sehingga dapat membuat keputusan berdasarkan data aktual.


    5. Mengurangi Beban Administrasi

    Salah satu manfaat PayFac bagi pengguna adalah umumnya segala proses administratif seperti verifikasi identitas, audit, dan kepatuhan terhadap regulasi akan ditangani, sehingga pengguna bisa fokus pada pengembangan dan inovasi produk atau layanan.


    Kelebihan API Payment Facilitator 

    API Payment Facilitator memiliki beberapa kelebihan yang perlu Anda ketahui, diantaranya adalah sebagai berikut:

    Menyederhanakan Proses Registrasi Merchant

    Proses registrasi dan verifikasi merchant untuk penerapan API Payment Facilitator biasanya akan lebih sederhana, karena Payment Facilitator dapat mengelola verifikasi dan onboarding merchant secara cepat. Sehingga merchant tidak perlu melewati proses registrasi yang panjang dan rumit.


    Kemudahan Mengelola Dana dan Rekonsiliasi

    Sifatnya yang real-time, payment facilitator juga dapat membantu mengelola dana yang masuk dan keluar. Hal ini membuat proses akuntansi menjadi lebih cepat dan mudah, sehingga perusahaan dapat melakukan rekonsiliasi keuangan secara akurat dan efisien.


    Mengurangi Risiko Fraud

    API Payment Facilitator juga dapat mengurangi risiko fraud bagi bisnis karena tersedianya fitur deteksi penipuan yang mampu mendeteksi dan mencegah transaksi yang mencurigakan.


    Fokus pada Kepatuhan dan Peraturan

    API payment facilitator akan memastikan kepatuhan terhadap regulasi keuangan dan industri, seperti AML (Anti-Money Laundering) dan KYC (Know Your Customer). Anda tidak perlu khawatir bisnis akan alami risiko regulasi karena penyedia API memastikan standar tersebut terpenuhi.


    Skalabilitas yang Tinggi

    Saat bisnis semakin berkembang, Anda tidak perlu khawatir tentang batasan kapasitas dalam pemrosesan pembayaran karena API Payment Facilitator bisa menangani menangani volume transaksi yang lebih tinggi tanpa mempengaruhi performa sistem.


    Baca Juga : Pembayaran yang Terintegrasi dengan Omnichannel Payment


    Keamanan dalam Penggunaan API Payment Facilitator 

    Keamanan dalam penggunaan API Payment Facilitator harus menjadi prioritas utama saat akan embangun sistem pembayaran terintegrasi. Berikut adalah beberapa aspek keamanan utama yang perlu diperhatikan:

    Kepatuhan terhadap Standar Keamanan

    Seperti telah disebutkan sebelumnya bahwa PayFac akan memastikan sistem berfokus pada kepatuhan dan peraturan serta mematuhi standar keamanan yang berlaku. Sehingga merchant tidak perlu khawatir karena API Payment Facilitator sebagai pihak yang memproses data pembayaran akan mematuhi standar tersebut.


    Pemantauan Sistem

    Selalu monitor dan awasi aktivitas API untuk mendeteksi akses atau perilaku anomali yang mencurigakan. Pemantauan ini memungkinkan tim keamanan agar bisa segera merespons jika ada potensi ancaman dari luar.


    Fraud Detection

    API Payment Facilitator biasanya dilengkapi dengan teknologi pendeteksi penipuan sehingga aktivitas mencurigakan bisa segera diawasi dan dianalisis untuk mencegah tindakan penipuan.


    Tokenisasi

    Tokenisasi merupakan salah satu aspek teknis yang lebih kompleks dalam menjaga keamanan pembayaran, yaitu proses enkripsi dan penyimpanan mendetail terkait pembayaran agar data bisa digunakan kembali untuk transaksi berikutnya di masa mendatang.


    CRING! API Payment Facilitator Indonesia 

    Setelah membaca artikel di atas, anda mungkin berpikir untuk mulai menggunakan API Payment Facilitator sebagai sistem pembayaran terintegrasi pada bisnis Anda. CRING! bisa jadi merupakan pilihan yang tepat karena menyediakan berbagai fitur menarik yang dapat memudahkan proses transaksi. Selain itu, CRING! juga tepat digunakan baik untuk bisnis yang sudah besar maupun bisnis yang masih kecil. Tunggu apa lagi? Bangun sistem pembayaran yang aman dan efisien dengan CRING! API Payment Facilitator!

  • Menjangkau Lebih Banyak Konsumen dengan Pembayaran Digital untuk UMKM

    Menjangkau Lebih Banyak Konsumen dengan Pembayaran Digital untuk UMKM

    konsumen dengan pembayaran digital

    Pembayaran digital kini telah semakin banyak digunakan oleh pelaku transaksi. Pemilik bisnis, mulai dari bisnis besar hingga bisnis kecil, kini banyak yang telah beralih menggunakan pembayaran digital. Pembayaran digital untuk UMKM memberikan memberikan berbagai penawaran pelayanan yang sulit ditolak, terutama saat konsumen juga memiliki kenyamanan menggunakan metode pembayaran digital. 


    Baca Juga : Solusi Pembayaran yang Terintegrasi dengan Menggunakan Omnichannel


    Pentingnya Pembayaran Digital bagi UMKM

    Di era serba teknologi ini, pembayaran digital memiliki peranan yang sangat penting untuk mendorong kemajuan UMKM. Penggunaan dan penyediaan metode pembayaran digital seperti transfer bank, e-wallet, dan scan kode QR, dapat mempercepat proses transaksi dan memperluas jangkauan pelanggan. Selain itu, pembayaran digital juga dapat memudahkan pencatatan transaksi secara otomatis, yang membantu UMKM dalam mengelola keuangan dengan lebih baik. Sebagai pemula dalam bisnis UMKM digital, mungkin Anda penasaran sudah berapa persen UMKM yang sudah digital?


    Menurut Kementrian Perdagangan, pada tahun 2023 sudah ada sekitar 22 juta UMKM yang telah Go Digital. Hal ini dijelaskan dalam sebuah penelitian yang dilakukan Institute for Development of Economics and Finance (INDEF). UMKM yang telah Go Digital tentu memanfaatkan pembayaran digital sebagai moda transaksi, yang juga dapat memperluas jangkauan pasar dan meningkatkan potensi pertumbuhan bisnis. Keluwesan transaksi juga bisa meningkatkan kepuasan pelanggan dan meningkatkan kredibilitas bisnis, dengan menunjukkan bahwa UMKM yang Anda kelola dapat mengikuti perkembangan teknologi dan mampu memenuhi kebutuhan konsumen modern.


    Tantangan yang Dihadapi UMKM dalam Menjangkau Konsumen

    Transformasi UMKM menuju digital memiliki sejumlah tantangan yang harus dihadapi, adapun tantangan yang dihadapi UMKM dalam menjangkau konsumen adalah sebagai berikut:

    1. Persaingan Pasar yang Ketat

    Banyaknya UMKM yang bergabung ke ekonomi digital menyebabkan persaingan yang ketat, di mana konsumen memiliki lebih banyak pilihan. Untuk dapat menonjol di tengah banyaknya persaingan membutuhkan strategi pemasaran yang kreatif dan diferensiasi produk yang sangat kuat.


    2. Kurangnya Kepercayaan Konsumen pada Reputasi UMKM

    Tantangan besar yang harus dihadapi UMKM terutama yang baru bergabung ke ekonomi digital adalah reputasi UMKM dan brand awareness. Konsumen memiliki kecenderungan lebih percaya pada merek yang sudah mapan atau memiliki banyak ulasan positif, sehingga para UMKM harus belajar ekstra untuk membangun kepercayaan konsumen terhadap merek dan produk Anda.


    3. Keterampilan Digital yang Terbatas

    Kurangnya keterampilan pelaku UMKM dalam penggunaan teknologi digital untuk pemasaran juga menjadi salah satu tantangan besar. Hal ini dapat menghambat dalam penggunaan alat dan strategi digital secara efektif untuk menjangkau lebih banyak konsumen.


    Manfaat Pembayaran Digital untuk UMKM

    Pembayaran digital untuk UMKM memiliki berbagai manfaat diantaranya adalah sebagai berikut:

    1. Fleksibilitas yang Tinggi

    Pembayaran digital merupakan metode pembayaran yang sangat fleksibel karena bisa dilakukan dimana pun dan kapan pun dengan cepat dan mudah. Metode ini juga bisa menjangkau lebih banyak konsumen terutama jika UMKM menyediakan berbagai metode transaksi.


    2. Efisien

    Proses transaksi dapat diefisiensi dengan pembayaran online untuk UMKM. menghemat waktu dan tenaga karena pembayaran dapat dilakukan melalui aplikasi atau situs web. Metode pembayaran pun biasanya lebih bervariasi sehingga konsumen dapat memilih jenis pembayaran yang mereka sukai.


    3. Jangkauan Konsumen lebih Luas

    Pemanfaatkan pembayaran digital juga bisa membuat UMKM menjangkau konsumen lebih luas, bahkan sampai ke tingkat internasional. Ini merupakan kesempatan baik bagi Anda untuk terus mengembangkan bisnis dan membuktikan bahwa UMKM lokal juga memiliki kualitas produk yang tidak kalah bagus dari produk luar.


    4. Solutif 

    Di zaman yang serba praktis, kebanyakan orang akan memilih cara cepat dalam hal apapun, termasuk dalam hal pembayaran. UMKM yang menyediakan banyak pilihan metode pembayaran akan lebih dipertimbangkan oleh konsumen karena mereka ingin proses belanja berjalan lebih cepat, mudah, dan aman.


    Cara Implementasi Pembayaran Digital untuk UMKM

    Pembayaran digital untuk UMKM memiliki beberapa cara dalam proses pengimplementasiannya, diantaranya adalah sebagai berikut:

    1. Ketahui Kebutuhan UMKM

    Setiap bisnis tentu memiliki karakteristik dan kebutuhan tersendiri. Untuk dapat memanfaatkan teknologi pembayaran digital secara optimal, Anda perlu mengetahui apa yang menjadi kebutuhan UMKM. Anda bisa memulainya dengan melakukan analisis terhadap karakteristik bisnis, seperti jenis produk atau layanan yang ditawarkan, preferensi pelanggan, dan pola transaksi yang terjadi. Selanjutnya, Anda bisa menyediakan metode pembayaran digital dengan sistem yang sesuai dan mudah diintegrasikan dengan bisnis Anda.


    2. Tentukan Penyedia Layanan Pembayaran Digital

    Anda harus mempertimbangkan berbagai faktor sebelum memilih penyedia layanan pembayaran digital, seperti kemudahan penggunaan, biaya transaksi, dan dukungan teknis yang tersedia. Dengan memilih penyedia yang sesuai, UMKM dapat meningkatkan efisiensi transaksi dan memberikan pengalaman berbelanja yang lebih baik bagi pelanggan.


    3. Platform yang Terintegrasi

    Saat memilih layanan pembayaran digital, sebaiknya pilih platform pembayaran digital yang terintegrasi dan menyediakan berbagai fitur penting dalam satu aplikasi, seperti pembayaran QR, dompet elektronik, transfer dana antarbank, dan pembayaran tagihan. Di samping itu, pilih juga platform yang menawarkan layanan tambahan, misalnya manajemen keuangan perusahaan yang bisa membantu mengatur keuangan bisnis Anda. 


    4. Keamanan Tingkat Tinggi

    Prioritaskan keamanan data dan informasi konsumen saat bertransaksi untuk mendapatkan kepercayaan konsumen. Pastikan seluruh informasi pembayaran dienkripsi dengan teknologi tinggi untuk mencegah kebocoran data pribadi konsumen.


    Baca Juga : Ketahui Apa Perbedaan Payment Facilitator dan Payment Gateway


    Tips untuk Meningkatkan Jangkauan Konsumen dengan Pembayaran Digital

    Pembayaran nontunai untuk bisnis kecil yang kini semakin populer bisa Anda manfaatkan untuk menjangkau konsumen yang lebih luas. Berikut adalah tips untuk meningkatkan jangkauan konsumen dengan pembayaran digital.

    1. Sediakan Berbagai Pilihan Pembayaran Digital

    Agar konsumen betah belanja di toko Anda, sebaiknya sediakan berbagai pilihan metode pembayaran digital. Hal ini bisa membuat konsumen untuk melakukan transaksi dengan metode yang mereka sukai.


    2. Permudah Proses Checkout

    Proses pembayaran digital yang sederhana dan cepat bisa membuat konsumen segera menyelesaikan proses transaksi. Semakin mudah konsumen melakukan pembayaran, potensi pembatalan transaksi akan berkurang.


    3. Manfaatkan Promosi dan Cashback

    Promo, diskon, dan cashback selalu menjadi hal yang disukai konsumen. Beri penawaran dengan menggunakan metode pembayaran tertentu. Hal ini bisa mendorong konsumen untuk mencoba metode pembayaran digital dan meningkatkan penjualan.


    4. Integrasikan Pembayaran Digital ke E-commerce dan Media Sosial

    Gunakan platform e-commerce dan media sosial yang mendukung pembayaran digital. Strategi ini bisa meningkatkan penjualan, karena konsumen banyak yang bermain di dua platform tersebut. Namun, pastikan ada opsi pembayaran digital yang cepat dan mudah.


    5. Optimalkan Pengalaman Mobile

    Banyak konsumen yang melakukan pembelian lewat smartphone. Oleh karena itu, pastikan situs web atau aplikasi Anda responsif dan mendukung pembayaran digital dari perangkat seluler.


    UMKM Sukses Menjangkau Konsumen dengan CRING!

    CRING! payment facilitator, bisa membantu UMKM menyediakan pilihan metode pembayaran yang fleksibel, seperti QR kode, VA Account, transfer bank, dan lain-lain. Dengan banyaknya variasi pembayaran, konsumen dapat bertransaksi dengan lebih nyaman dan cepat. Dengan CRING! UMKM juga bisa meningkatkan jangkauan konsumen dengan berbagai fitur yang tersedia. Tunggu apa lagi? Hubungi tim CRING! Sekarang dan Mulai Jangkau Lebih Banyak Konsumen

  • Omnichannel Payment Solusi Pembayaran Terintegrasi untuk Bisnis Anda

    Omnichannel Payment Solusi Pembayaran Terintegrasi untuk Bisnis Anda

    omnichannel payment terintegrasi

    Pernah mendengar istilah Omnichannel? Dewasa ini, metode pembayaran semakin beragam mulai dari transfer dana via mesin ATM, kartu kredit/debit, dan pembayaran langsung melalui teller bank atau kasir di merchant terdekat. Rupanya istilah omnichannel dalam pembayaran memiliki kaitan erat dengan berbagai berbagai metode yang telah disebutkan. 


    Baca Juga : Memahami Merchant Discount Rate untuk Mengurangi Biaya Operasional


    Apa Itu Omnichannel Payment?

    Kemudahan transaksi yang dirasakan oleh konsumen tidak lain adalah sesuatu yang ditawarkan oleh omnichannel. Pembayaran omnichannel memiliki tujuan untuk menciptakan pengalaman transaksi pelanggan menjadi lancar, fleksibel, dan kohesif. Untuk memahami lebih jauh, Anda perlu mengetahui apa arti omnichannel dalam pembayaran?


    Omnichannel terdiri dari kata “omni” dan “channel”. Omni berasal dari bahasa Latin yang memiliki arti semua atau universal dan channel dalam bahasa Inggris yang berarti saluran. Omnichannel dalam pembayaran merujuk pada fleksibilitas dalam menerima pembayaran melalui beragam saluran—baik secara langsung melalui kasir (point-of-sale), hingga pembayaran online, dan aplikasi.


    Pembayaran omnichannel adalah sistem yang menyatukan berbagai metode dan saluran pembayaran, sehingga pelanggan dapat menikmati pengalaman yang konsisten dan terintegrasi di setiap titik transaksi. Omnichannel payment bisa membuat konsumen memilih cara bertransaksi yang paling sesuai dengan kebutuhan mereka. 


    Bagaimana Omnichannel Payment Meningkatkan Pengalaman Pelanggan? 

    Omnichannel Payment meningkatkan pengalaman pelanggan dengan menghadirkan kemudahan dan konsistensi dalam bertransaksi di berbagai platform. Berikut adalah beberapa cara bagaimana omnichannel payment meningkatkan pengalaman pelanggan:

    1. Kemudahan Akses

    Pilihan metode yang beragam membuat pelanggan bisa memilih cara pembayaran yang paling sesuai, entah itu lewat aplikasi atau situs web, hingga pembayaran langsung di toko fisik. 


    2. Fleksibilitas Pembayaran

    Banyaknya opsi metode pembayaran juga memberikan fleksibilitas kepada pelanggan karena memiliki pilihan pembayaran yang lebih luas.


    3. Efisiensi Transaksi

    Sistem yang terhubung membuat proses transaksi lebih cepat dan akurat karena data secara otomatis diperbarui di semua kanal. Hal ini membantu mempercepat proses pembayaran dan mengurangi antrean.


    4. Personalisasi Pengalaman

    Perusahaan dapat memahami preferensi dan kebutuhan pelanggan dari data yang dikumpulkan dari berbagai saluran, sehingga memungkinkan adanya penawaran dan pengalaman yang lebih personal.


    5. Konsistensi Layanan

    Karena berbagai saluran pembayaran terintegrasi, pelanggan bisa mendapatkan pengalaman yang sama di setiap titik, sehingga metode pembayaran apapun yang digunakan dapat memberikan kenyamanan.


    Langkah-Langkah Menerapkan Omnichannel Payment di Bisnis Anda 

    Berikut adalah langkah-langkah dalam menerapkan Omnichannel Payment di bisnis Anda:

    1 .Identifikasi Kebutuhan Anda

    Identifikasi kebutuhan bisnis Anda dan saluran pembayaran yang sering digunakan oleh pelanggan. Pahami setiap preferensi pembayaran, apakah lebih banyak menggunakan kartu, transfer bank, e-wallet, atau pembayaran langsung.


    2. Pilih Penyedia Layanan Pembayaran

    Pilih penyedia layanan pembayaran yang menawarkan solusi omnichannel sesuai kebutuhan bisnis Anda. Pastikan penyedia layanan tersebut memiliki rekam jejak yang baik, dukungan teknis yang memadai, serta fitur keamanan yang kuat.


    3. Bandingkan Fitur

    Sebelum memilih penyedia layanan, sebaiknya Anda bandingkan fitur-fitur yang ditawarkan mulai dari biaya transaksi, jenis pembayaran yang disediakan, kustomisasi, hingga skalabilitas transaksi.


    4. Integrasikan dengan Sistem yang Ada

    Integrasikan saluran pembayaran omnichannel dengan sistem e-commerce dan aplikasi mobile Anda. Sinkronisasi ini penting agar transaksi dapat diakses dan tercatat di semua platform tanpa gangguan.


    5. Pastikan Keamanan Transaksi

    Keamanan transaksi memegang peranan krusial dan wajib menjadi fokus utama untuk melindungi data pelanggan serta menghindari risiko kebocoran informasi. Oleh karena itu terapkan protokol keamanan yang ketat, seperti enkripsi data dan autentikasi multi-faktor. 


    6. Edukasi Tim untuk Mendukung Sistem Omnichannel

    Berikan edukasi kepada tim Anda tentang cara kerja dan keuntungan sistem pembayaran omnichannel, agar mereka dapat membantu pelanggan secara efektif. Pelatihan ini meliputi cara menangani masalah teknis atau kendala yang mungkin muncul.


    7. Monitor dan Evaluasi Kinerja Sistem

    Setelah penerapan, Anda tetap harus memantau performa sistem secara rutin. Kumpulkan feedback dari pelanggan untuk menemukan area yang perlu ditingkatkan dan sesuaikan strategi bisnis dengan kebutuhan pasar yang berkembang.


    Tantangan dan Cara Mengatasi Saat Mengimplementasikan Omnichannel Payment 

    Mengimplementasikan Omnichannel Payment menghadirkan berbagai tantangan, berikut adalah cara mengatasi saat mengimplementasikan pembayaran omnichannel:

    1. Kompleksitas Integrasi Sistem

    Menggabungkan berbagai saluran pembayaran ke dalam satu sistem membutuhkan integrasi yang kompleks, terutama jika menggunakan beberapa penyedia layanan. Untuk mengatasi hal tersebut, pilih penyedia layanan yang mendukung banyak metode pembayaran dan mudah diintegrasikan.


    2. Biaya Implementasi yang Tinggi

    Menerapkan solusi omnichannel membutuhkan biaya yang bisa menjadi penghambat, terutama bagi bisnis kecil atau menengah. Anda bisa memilih penyedia yang menawarkan fleksibilitas harga sesuai skala bisnis.


    3. Tantangan Keamanan Data

    Mengelola pembayaran di banyak saluran dapat membuka celah lebih besar terhadap potensi risiko keamanan data pelanggan. Ancaman siber dan pencurian data bisa merusak citra dan kepercayaan bisnis. Anda bisa menerapkan enkripsi data end-to-end, autentikasi multi-faktor, serta mengikuti standar keamanan seperti PCI-DSS. Lakukan audit keamanan secara rutin untuk memastikan sistem selalu terlindungi.


    4. Keterbatasan Pemahaman Tim Terhadap Sistem Baru

    Karyawan mungkin tidak langsung terbiasa dengan sistem pembayaran omnichannel yang baru diterapkan. Hal ini bisa berdampak pada kualitas layanan. Pastikan tim mendapat pelatihan yang memadai mengenai mekanisme dan manfaat dari omnichannel payment. Sediakan panduan praktis dan dukungan teknis agar tim siap mengatasi masalah teknis dan memberikan bantuan terbaik kepada pelanggan.


    5. Keterbatasan Infrastruktur Teknologi

    Infrastruktur yang kurang optimal, seperti jaringan internet yang lambat atau sistem POS yang usang, bisa menghambat transaksi omnichannel. Sebaiknya, pastikan teknologi yang digunakan siap mendukung proses ini agar dapat mendukung transaksi real-time dengan gangguan minimal.


    Baca Juga : Perbedaan Fungsi Payment Facilitator dan Payment Gateway


    Manfaat Omnichannel Payment bagi Bisnis Anda 

    Bisnis dapat memperoleh berbagai manfaat dari pembayaran omnichannel, di antaranya adalah sebagai berikut:

    1. Kenyamanan Pelanggan dan Fleksibilitas Operasional

    Saat suatu metode pembayaran tidak sesuai, pelanggan bisa dengan mudah berpindah ke saluran yang lain. Fleksibilitas semacam ini memberikan kenyamanan dan dapat menciptakan loyalitas pelanggan. Selain itu, bisnis juga dapat dengan cepat beradaptasi dengan perubahan pasar atau preferensi pelanggan. 


    2. Keamanan

    Saluran pembayaran yang terintegrasi dapat membuat bisnis memusatkan protokol keamanan. Hal ini akan memudahkan pemantauan transaksi, sehingga langkah-langkah keamanan dapat diterapkan dengan tepat.


    3. Konsistensi Data

    Perusahaan bisa mengumpulkan data yang lebih akurat dan lengkap dari platform pembayaran yang terintegrasi. Hal ini dapat digunakan untuk pengambilan keputusan operasional dan menentukan strategi bisnis.


    4. Rasio Pembatalan yang Lebih Rendah

    Potensi pembatalan transaksi dapat berkurang jika proses pembayaran lebih sederhana, cepat, dan kohesif, karena hal ini bisa mendorong pelanggan untuk menyelesaikan transaksi dengan segera.


    5. Ketahanan

    Sistem pembayaran omnichannel yang disusun dengan cermat biasanya lebih andal dalam menghadapi gangguan. Jika satu metode bermasalah, pelanggan bisa segera beralih ke opsi lain, memastikan transaksi tetap lancar tanpa hambatan berarti.


    Omnichannel Payment sebagai Solusi Strategis untuk Pertumbuhan Bisnis 

    CRING! Payment Facilitator, dapat membantu Anda menemukan solusi strategis untuk pertumbuhan bisnis, salah satunya dengan penerapan omnichannel payment yang dapat memperluas jangkauan dan meningkatkan pengalaman pelanggan. Dengan menyediakan berbagai opsi pembayaran yang terintegrasi di berbagai saluran, baik online maupun offline, perusahaan bisa memenuhi preferensi pelanggan yang beragam. Selain itu, proses transaksi juga dapat berjalan lebih cepat dan loyalitas pelanggan dapat terbangun. Tunggu apa lagi? Hubungi Kami untuk Konsultasi Gratis tentang Omnichannel Payment.

  • Perbedaan Payment Gateway vs Payment Facilitator dan Fungsinya dalam Transaksi Digital

    Perbedaan Payment Gateway vs Payment Facilitator dan Fungsinya dalam Transaksi Digital

    payment gateway dan payment facilitator

    Payment Gateway dan Payment Facilitator merupakan istilah yang seharusnya sudah tidak asing lagi, terutama bagi Anda pelaku bisnis.  Keduanya memainkan peranan penting dalam proses pembayaran berbasis digital. Baik Payment Gateway maupun Payment Facilitator, memiliki tujuan yang serupa yaitu menyediakan jasa pembayaran yang aman dan minim risiko sekaligus memberikan pengalaman kepada pelanggan proses pembayaran yang mulus, cepat, dan mudah. Akan tetapi, keduanya tetap memiliki perbedaan, apa perbedaan antara gateway pembayaran dan fasilitator pembayaran?


    Baca Juga : Biaya Operasional Pembayaran Lebih Efisien dengan Memahami MDR


    Apa Itu Payment Gateway?

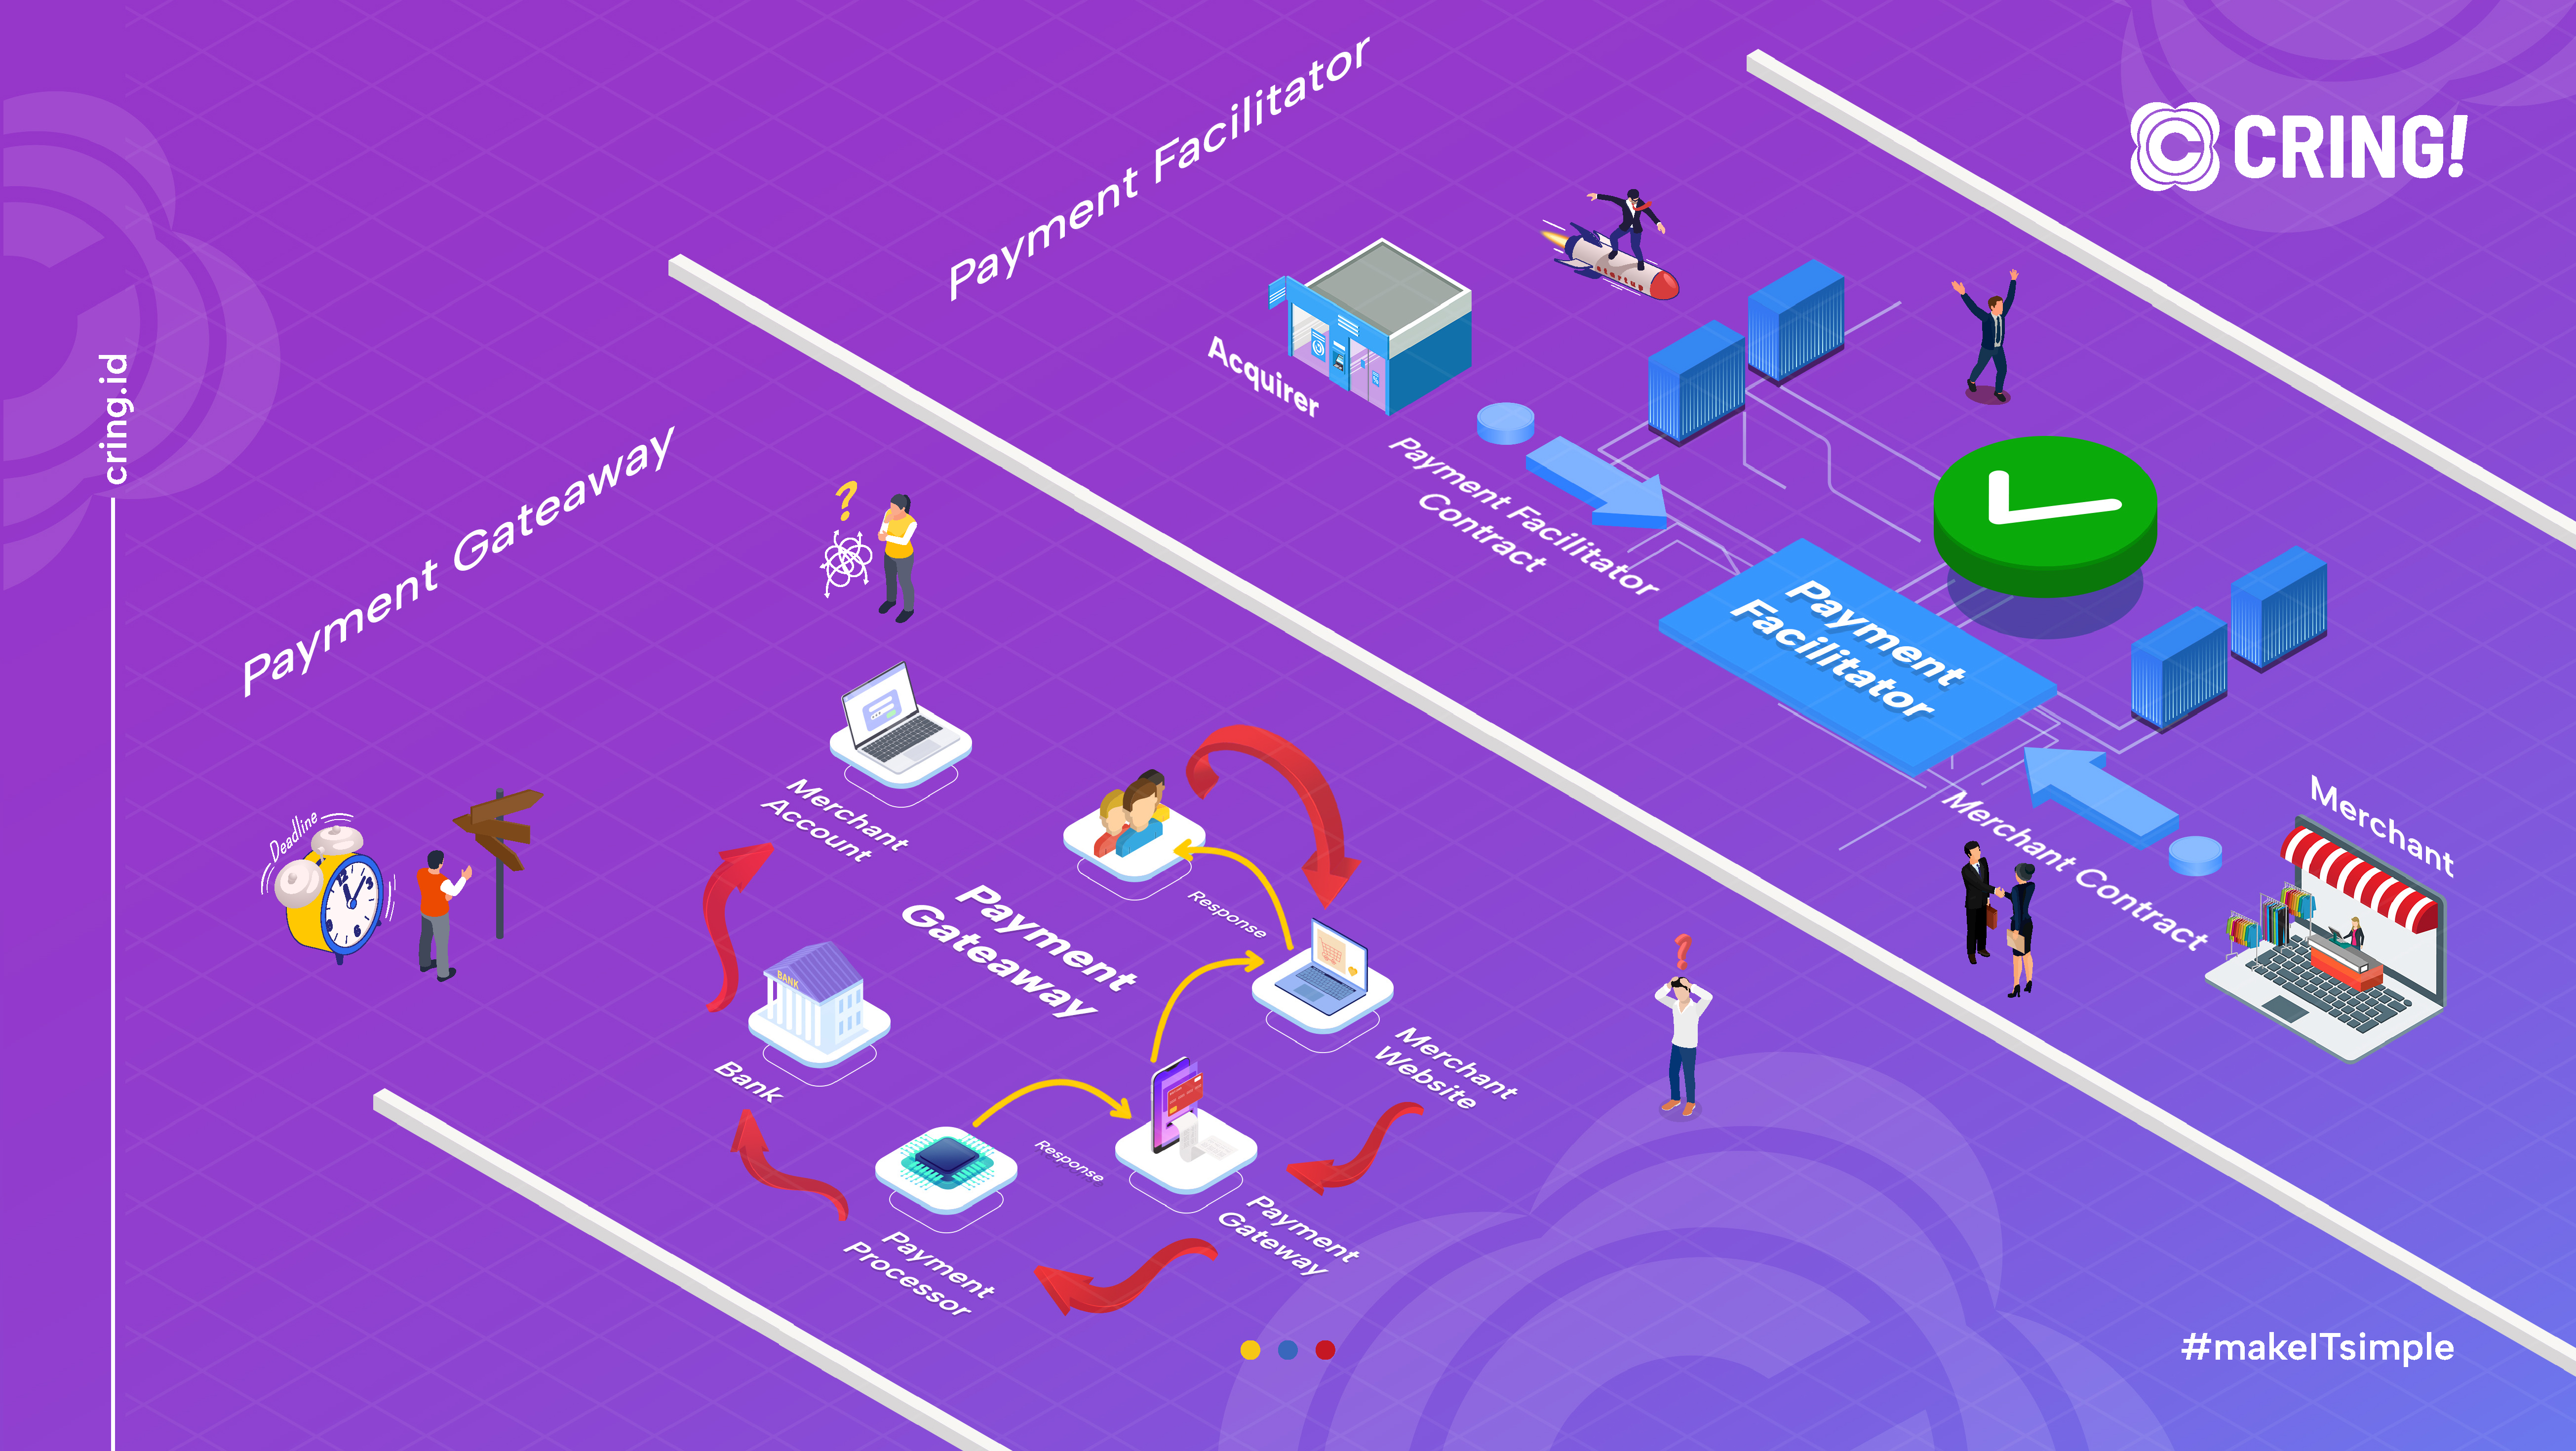
    Payment gateway adalah layanan yang menyediakan transaksi pembayaran digital dengan cara menghubungkan penjual dan pembeli. Gateway pembayaran memiliki fungsi untuk memproses berbagai metode pembayaran digital, seperti kartu kredit, kartu debit, e-wallet, hingga QRIS, sehingga transaksi dapat berlangsung dengan cepat dan aman. Payment gateway bertindak sebagai perantara antara toko online (merchant) dan bank atau penyedia layanan pembayaran, untuk memastikan data dan informasi penting dienkripsi selama proses transaksi.


    Apa Itu Payment Facilitator?

    Payment facilitator bertindak sebagai mitra untuk menangani sejumlah proses pembayaran, terutama bagi bisnis kecil dan menengah (merchant), tanpa harus membuat akun pedagang (merchant account) tradisional mereka sendiri. Payment facilitator berperan sebagai perantara yang mengelola hubungan dengan penyedia layanan pembayaran dan bank, sehingga memudahkan merchant untuk menerima pembayaran dengan lebih cepat dan tanpa kerumitan administrasi yang kompleks.


    Perbedaan Antara Payment Gateway dan Payment Facilitator

    Payment gateway dan payment facilitator memiliki beberapa perbedaan, diantaranya sebagai berikut:

    1. Fungsi Utama

    Payment facilitator berperan sebagai perantara yang mengoptimalkan proses pembayaran untuk bisnis. Mereka tidak hanya memproses transaksi, tetapi juga mengelola aspek kepatuhan terhadap regulasi dan keamanan, sehingga bisnis tidak perlu menangani proses administratif yang kompleks. Dengan demikian, mereka menyediakan solusi yang lebih menyeluruh dibandingkan hanya sekadar memproses pembayaran.


    Sementara itu, payment gateway lebih terbatas pada perannya. Fokus utamanya adalah memastikan informasi pembayaran ditransfer secara aman dari titik penjualan ke prosesor pembayaran, tanpa menangani aspek operasional lain seperti kepatuhan atau administrasi akun pedagang.


    2. Kebutuhan Akun Pedagang

    Seperti telah disebutkan sebelumnya, bahwa bisnis yang menggunakan Payment Facilitator umumnya tidak perlu memiliki akun pedagang sendiri karena mereka beroperasi di bawah akun pedagang utama Payment Facilitator. Sebaliknya, Payment gateway memerlukan bisnis untuk memiliki akun pedagang terpisah agar dapat memproses transaksi.


    3. Proses dan Waktu Penyiapan

    Karena tidak memerlukan akun pedagang, fasilitator pembayaran menyediakan proses penyiapan yang lebih cepat, sehingga memungkinkan bisnis dapat mulai memproses pembayaran dengan segera. Sedangkan, penyiapan gerbang pembayaran bisa memakan waktu lebih lama karena kebutuhan akun pedagang dan kompleksitas integrasi.


    4. Metode Pembayaran yang Didukung

    Kedua platform umumnya menyediakan dukungan untuk berbagai metode pembayaran, seperti kartu kredit/debit dan e-wallet. Meski begitu, variasi metode pembayaran yang tersedia bisa berbeda-beda, tergantung pada penyedia jasa layanan.


    5. Akses ke Dana

    Dengan menggunakan Payment Facilitator, akses ke dana bisa tertunda karena dana harus melewati akun payment facilitator sebelum sampai ke merchant. Sementara itu, payment gateway yang terhubung langsung ke akun pedagang bisa memungkinkan akses yang lebih cepat ke dana, karena transaksi dilakukan langsung ke akun merchant tanpa perantara tambahan.


    6. Struktur Biaya dan Harga

    Fasilitator pembayaran biasanya membebankan biaya berbasis persentase untuk setiap transaksi, seperti mencakup biaya tambahan untuk fitur tertentu. Sementara itu, gerbang pembayaran menawarkan berbagai struktur harga, termasuk biaya per transaksi, biaya langganan bulanan, dan dalam beberapa kasus, ada juga biaya untuk pengaturan awal layanan.


    7. Opsi Kustomisasi

    Payment gateway biasanya menawarkan tingkat kustomisasi yang lebih tinggi, membuat bisnis dapat mengintegrasikan proses pembayaran dengan mulus ke dalam pengalaman checkout mereka. Ini memberi merchant fleksibilitas lebih dalam mengatur tampilan dan alur pembayaran sesuai kebutuhan. Sedangkan, payment facilitator cenderung menyediakan solusi yang lebih standar, yang meskipun mudah digunakan, seringkali kurang fleksibel dalam hal kustomisasi.


    perbandingan alur transaksi payment gateway dan payment facilitator

    Keuntungan dan Kekurangan Payment Gateway

    Keuntungan menggunakan Payment Facilitator adalah sebagai berikut:

    • Kustomisasi dan Integrasi

    Payment gateway menawarkan beragam opsi kustomisasi untuk integrasi yang lancar dengan sistem yang ada di perusahaan.

    • Skalabilitas

    Payment gateway biasanya mampu mengelola volume transaksi yang lebih besar seiring dengan peningkatan bisnis Anda.

    • Transaksi Langsung

    Bisnis bisa mengakses dana lebih cepat, yang dapat membantu meningkatkan manajemen arus kas.

    • Keamanan yang Ditingkatkan

    Selama Payment Gateway patuh pada PCI DSS dan langkah-langkah keamanan tambahan, maka dapat melindungi transaksi dari penipuan.


    Kekurangan menggunakan Payment Gateway adalah sebagai berikut:

    • Persiapan yang Detail

    Payment Gateway memerlukan akun pedagang dan integrasi, yang bisa memakan waktu lebih lama dan menambah sumber daya.

    • Variabilitas Biaya

    Biaya dapat bervariasi, seperti biaya penyiapan, bulanan, dan transaksi, sehingga perencanaan anggaran bisa lebih rumit.


    Keuntungan dan Kekurangan Payment Facilitator

    Keuntungan menggunakan Payment Facilitator adalah sebagai berikut:

    • Persiapan yang Mudah

    Payment Facilitator yang tidak memerlukan akun pedagang membuat bisnis dapat mulai menerima pembayaran dengan cepat, karena tidak perlu mengurus persetujuan dalam membuat akun.

    • Proses Operasional yang Sederhana

    PayFac memproses pembayaran, kepatuhan, dan keamanan yang penuh kompleksitas menjadi lebih sederhana.

    • Mendukung Berbagai Metode Pembayaran 

    Fasilitator pembayaran menyediakan beragam metode pembayaran, sehingga pelanggan dapat lebih leluasa memilih metode pembayaran pilihan sendiri.


    Kekurangan menggunakan Payment Facilitator adalah sebagai berikut:

    • Biaya Lebih Tinggi

    Meskipun mudah digunakan, biaya yang dibebankan bisa lebih mahal dibandingkan dengan memiliki akun pedagang langsung, terutama bagi bisnis yang menangani volume transaksi besar.

    • Penundaan Akses Dana

    Karena adanya proses perantara, kemungkinan besar dana memerlukan waktu lebih lama untuk bisa masuk ke akun bisnis.

    • Ketergantungan pada Fasilitator

    Karena tanpa akun dagang sendiri, banyak bisnis jadi bergantung pada fasilitator pembayaran untuk menangani transaksi. Ketergantungan ini bisa berisiko juga PayFac mengalami gangguan, mengubah kebijakan.


    Baca Juga : Bagaimana Kenaikan Suku Bunga Berpengaruh pada Pembayaran Digital


    Pertimbangan dalam memilih Payment Gateway VS Payment Facilitator

    Baik payment gateway maupun payment facilitator, memiliki kelebihan dan kekurangan masing-masing. Sebelum memilih diantara keduanya, ada beberapa hal yang harus dipertimbangkan diantaranya adalah sebagai berikut.

    1. Ukuran dan Kebutuhan Bisnis

    Bisnis baru dan start-up cenderung memilih payment facilitator karena kemudahan setup dan antarmuka yang sederhana, sehingga mempercepat proses transaksi. Sementara itu, perusahaan besar dengan volume transaksi tinggi biasanya lebih memilih payment gateway karena skalabilitas dan kehandalannya dalam menangani transaksi besar.


    2. Dukungan Metode Pembayaran

    Payment facilitator umumnya menyediakan berbagai pilihan metode pembayaran sejak awal, sementara payment gateway mungkin perlu penyesuaian tambahan.


    3. Batasan Anggaran

    Payment facilitator lazimnya mengenakan biaya tetap per transaksi yang lebih mudah diprediksi, meski lebih tinggi. Sementara itu, payment gateway mungkin memiliki biaya transaksi lebih rendah, tetapi bisa ada biaya tambahan seperti biaya bulanan atau biaya pengaturan.


    4. Kustomisasi 

    Payment gateway menawarkan fleksibilitas untuk bisnis yang ingin Anda kostumisasi. Namun, jika Anda menginginkan solusi sederhana, payment facilitator adalah pilihan yang tepat.


    5. Kontrol dan Ketergantungan

    Tentukan tingkat kontrol yang Anda inginkan atas akun dan dana. Dengan payment facilitator, Anda biasanya memiliki kontrol yang lebih rendah dan lebih bergantung pada penyedia, yang bisa berisiko. Sebaliknya, payment gateway memberikan lebih banyak kontrol, ideal untuk bisnis yang mengutamakan kemandirian.


    CRING! Payment Facilitator Transaksi Realtime dan Efisien untuk Bisnis Anda

    Transaksi yang cepat, aman, dan efisien menjadi prioritas bagi setiap bisnis. CRING! sebagai payment facilitator menawarkan solusi yang lebih praktis dan efisien. Dengan CRING!, Anda dapat menyederhanakan proses pembayaran tanpa perlu khawatir tentang kerumitan administrasi dan transaksi bisnis anda. Platform ini memungkinkan integrasi berbagai metode pembayaran dengan mudah dan aman, membantu bisnis Anda berjalan lebih lancar sekaligus menghemat waktu dan biaya. Untuk pengalaman pembayaran yang lebih mulus, hubungi tim kami sekarang untuk mengetahui bagaimana CRING! Payment Facilitor dapat meningkatkan efisiensi bisnis Anda.

  • Mengurangi Biaya Operasional Pembayaran dengan Memahami Merchant Discount Rate

    Mengurangi Biaya Operasional Pembayaran dengan Memahami Merchant Discount Rate

    Mengurangi Biaya Operasional dengan Merchant Discount Rate

    Pernah dengar istilah MDR? Jika Anda sering bertransaksi menggunakan kartu debit/kredit, atau QRIS, Anda pasti tahu bahwa ada potongan dari transaksi tersebut yang harus ditanggung oleh merchant, begitulah cara MDR atau Merchant Discount Rate bekerja. Sebagai pelaku bisnis Anda harus memahami Merchant Discount Rate untuk dapat mengurangi biaya operasional pembayaran.


    Baca Juga : Dampak Kenaikan Suku Bunga pada Pembayaran Digital


    Definisi Merchant Discount Rate (MDR)

    Merchant Discount Rate atau biasa disebut MDR merupakan biaya yang telah ditetapkan oleh Bank Indonesia dan harus dibayar oleh merchant kepada penyedia jasa pembayaran. Misalnya, pembeli melakukan pembayaran menggunakan kartu debit, kredit, atau QRIS, maka merchant akan dikenai potongan atau tarif tertentu dari transaksi tersebut. Umumnya, biaya MDR meliputi persentase dari nilai total transaksi serta biaya pemrosesan, risiko, dan layanan yang disediakan oleh penyedia pembayaran. MDR bervariasi tergantung pada berbagai faktor seperti jenis kartu, volume transaksi, dan kesepakatan antara merchant dengan penyedia pembayaran. Sebagai pelaku bisnis, apakah Anda tahu biaya MDR untuk apa?


    Biaya MDR digunakan untuk menutupi berbagai layanan yang terlibat dalam pemrosesan pembayaran, seperti biaya pemrosesan transaksi oleh penyedia layanan pembayaran (payment gateway) dan komisi untuk bank penerbit kartu. MDR juga digunakan untuk mendukung keamanan transaksi, termasuk perlindungan dari penipuan, serta memelihara infrastruktur pembayaran digital yang efisien dan andal. MDR menjadi bagian dari biaya operasional yang harus dipertimbangkan oleh pedagang dalam menerima pembayaran elektronik.


    Strategi Efektif dalam Meminimalkan Biaya MDR

    Untuk meminimalkan biaya MDR, Anda memerlukan beberapa strategi yang efektif seperti di bawah ini:

    1. Pilih Penyedia Layanan Pembayaran dengan Biaya Rendah

    Tidak semua penyedia layanan pembayaran menawarkan tarif yang sama. Sebelum memutuskan, bandingkan beberapa penyedia dan pilih yang menawarkan struktur biaya terendah untuk kebutuhan bisnis Anda, yang menawarkan tarif yang lebih kompetitif.


    2. Gunakan Pembayaran Alternatif

    Selain kartu debit dan kredit, pertimbangkan untuk menawarkan metode pembayaran alternatif seperti e-wallet atau transfer bank langsung, yang biasanya memiliki biaya yang lebih rendah atau bahkan gratis.


    3. Promosikan Pembayaran Non-Kartu

    Anda bisa menawarkan insentif kepada pelanggan jika menggunakan metode pembayaran non-kartu, seperti transfer bank atau e-wallet, yang dapat membantu meminimalkan biaya MDR.


    4. Gunakan Volume Transaksi untuk Mendapatkan Diskon

    Penyedia layanan pembayaran biasanya menawarkan diskon berdasarkan volume transaksi. Anda bisa mempertimbangkan untuk menggabungkan transaksi atau meningkatkan volume transaksi bulanan agar mendapatkan diskon yang lebih besar.

    5. Perhatikan Biaya Tambahan

    Beberapa penyedia layanan pembayaran mengenakan biaya tambahan seperti biaya penarikan dana atau biaya pemeliharaan akun. Sebaiknya pilih penyedia yang lebih transparan dan dengan biaya tambahan yang minimal supaya bisa membantu mengurangi pengeluaran secara keseluruhan.


    Cara Mengurangi Merchant Discount Rate untuk Bisnis Anda

    Biaya MDR bisa dikurangi agar tidak terlalu membebani bisnis Anda. Adapun cara mengurangi Merchant Discount Rate adalah sebagai berikut:

    1. Negosiasi dengan Penyedia Layanan Pembayaran

    Salah satu cara efektif mengurangi Merchant Discount Rate (MDR) adalah dengan menegosiasikan biaya MDR langsung dengan penyedia layanan pembayaran. Banyak penyedia bersedia menurunkan biaya MDR, terutama jika bisnis yang Anda jalankan memiliki volume transaksi yang tinggi atau jika Anda telah menjadi pelanggan yang loyal. Menggunakan data transaksi yang kuat sebagai dasar negosiasi bisa meningkatkan peluang Anda untuk mendapatkan tarif yang lebih rendah.


    2. Mengoptimalkan Penggunaan Alat Pembayaran Digital

    Mengoptimalkan penggunaan alat pembayaran digital merupakan cara lain yang efektif untuk mengurangi biaya MDR bagi bisnis Anda. Penggunaan teknologi pembayaran yang lebih efisien, seperti QRIS, e-wallet, atau platform pembayaran digital lainnya, dapat mengurangi biaya yang biasanya terkait dengan transaksi kartu debit/kredit tradisional. Alat pembayaran digital sering kali menawarkan tarif yang lebih rendah dan proses transaksi yang lebih cepat, sehingga dapat meningkatkan efisiensi operasional.


    Keuntungan MDR untuk Penjual

    Berikut adalah beberapa keuntungan yang dapat dirasakan penjual saat menggunakan MDR.

    1. Kemudahan Transaksi

    Saat ini, MDR berlaku untuk transaksi menggunakan kartu debit/kredit serta QRIS, yang merupakan metode pembayaran populer. Dengan demikian, penerapan MDR dapat memfasilitasi kemudahan dalam bertransaksi.


    2. Jangkauan Lebih Luas

    Pilihan metode pembayaran yang bervariasi membuat jangkauan pelanggan menjadi lebih luas. Opsi pembayaran seperti kartu debit, kredit, QRIS, dan e-wallet, membuat bisnis dapat mengakomodasi preferensi pembayaran yang berbeda dan meningkatkan kenyamanan dalam bertransaksi.


    3. Margin yang Tinggi

    Penerapan MDR juga dapat berkontribusi pada peningkatan margin. Semakin banyak pelanggan yang bertransaksi menggunakan kartu debit atau kredit, semakin besar potensi keuntungan yang diperoleh bisnis dari setiap transaksi.

    4. Promo dari Pihak Bank

    Jika Anda sudah menjadi merchant khusus atau bekerja sama dengan pihak bank, ada peluang untuk menerima program promo dari bank penerbit kartu debit atau kredit.


    Keuntungan MDR untuk Pembeli

    Berikut adalah beberapa keuntungan yang dapat dirasakan pembeli dari penerapan MDR.

    Kemudahan Transaksi

    Merchant yang menerapkan MDR dapat memberikan kemudahan transaksi non-tunai bagi pelanggan. Pembeli jadi memiliki beberapa opsi pembayaran yang lebih mudah dan cepat.


    Dapat Diskon dan Promo

    Merchant yang menerapkan MDR biasanya lebih sering menawarkan diskon dan promo kepada pelanggan saat melakukan transaksi tertentu.


    Baca Juga : Solusi Transformasi Digital untuk UMKM Jawa Tengah


    CRING! Payment Facilitator MDR Sesuai dengan Regulasi Bank

    CRING! Payment Facilitator, yang berperan sebagai perantara antara merchant dan bank akan bertanggung jawab untuk memproses transaksi elektronik dan memastikan bahwa biaya MDR yang dibebankan kepada merchant akan sesuai dengan ketentuan yang berlaku, dengan struktur biaya transparan dan perlindungan terhadap risiko transaksi. Sesuai dengan regulasi bank, CRING! mematuhi aturan terkait besaran tarif MDR yang telah ditetapkan untuk membantu menjaga kestabilan sistem pembayaran elektronik. Oleh karena itu, gunakan CRING! untuk optimalkan biaya transaksi Anda sekarang!

  • Pengaruh Kenaikan Suku Bunga Terhadap Pembayaran Digital di Indonesia

    Pengaruh Kenaikan Suku Bunga Terhadap Pembayaran Digital di Indonesia

    kenaikan suku bunga di Indonesia

    Kenaikan suku bunga dapat memberikan berbagai efek yang beragam terhadap perekonomian, misalnya dampak langsung seperti memengaruhi biaya pinjaman, atau dampak tidak langsung seperti mengubah pola konsumsi masyarakat. Di masa kepopuleran pembayaran digital, dampak suku bunga terhadap pembayaran digital dapat sangat terasa.

    Suku bunga atau BI rate memainkan peran penting dalam menjaga kestabilan nilai tukar mata uang. Fungsi utama dari suku bunga atau BI rate adalah sebagai alat utama untuk mengendalikan jumlah uang yang beredar. Dengan menetapkan suku bunga yang tepat, Bank Indonesia dapat mempengaruhi berbagai sektor ekonomi, mulai dari rumah tangga hingga dunia usaha.


    Baca Juga : Transformasi Keuangan Digital UMKM Solo dan Semarang bersama CRING!


    Apa Itu Kenaikan Suku Bunga

    Kenaikan suku bunga adalah adalah langkah yang diambil oleh bank sentral, seperti Bank Indonesia, untuk meningkatkan tingkat bunga dasar atau kebijakan moneter. Tujuan dari dinaikkannya BI rate adalah untuk mempengaruhi jumlah uang yang beredar dalam perekonomian dan mengendalikan laju inflasi. BI rate berperan penting dalam menentukan suku bunga lain di pasar, seperti suku bunga pinjaman dan simpanan di bank komersial. Namun, apa yang terjadi jika tingkat suku bunga meningkat?


    Ketika suku bunga mengalami kenaikan, beban biaya pinjaman untuk perusahaan dan individu ikut melonjak, yang bisa menghambat laju pertumbuhan ekonomi. Akan tetapi, di sisi lain membantu mengendalikan inflasi. Kebijakan ini umumnya diterapkan saat perekonomian tumbuh pesat dan inflasi meningkat, dengan tujuan menjaga stabilitas harga agar tidak naik terlalu cepat.


    Penyebab Terjadinya Kenaikan Suku Bunga

    Kenaikan suku bunga tidak terjadi begitu saja, berikut adalah beberapa penyebab terjadinya kenaikan suku bunga.

    1. Pertumbuhan Ekonomi yang Pesat

    Saat ekonomi tumbuh menjadi sangat pesat, permintaan barang dan jasa cenderung meningkat, yang berpotensi memicu terjadinya inflasi. Untuk menghindari ekonomi menjadi terlalu panas dan menjaga inflasi tetap stabil, bank sentral memiliki opsi untuk menaikkan suku bunga. Tindakan ini dilakukan guna menciptakan keseimbangan dalam pertumbuhan ekonomi, sehingga harga tidak naik secara berlebihan.


    2. Harga Barang dan Jasa Naik Tinggi

    Inflasi yang meroket bisa disebabkan oleh harga barang dan jasa yang melonjak. Untuk menjaga kestabilan harga, bank sentral akan menaikkan suku bunga untuk menekan permintaan dan mencegah inflasi semakin naik.


    3. Perubahan Ekspektasi Pasar

    Ketika pasar memperkirakan adanya kenaikan inflasi atau perubahan dalam kondisi ekonomi, ekspektasi ini bisa mendorong bank sentral untuk lebih cepat menaikkan suku bunga. Langkah ini bersifat preventif, dilakukan untuk mengatasi potensi masalah sebelum situasi yang dikhawatirkan benar-benar terjadi.


    4. Mata Uang Nasional Melemah

    Saat nilai mata uang suatu negara melemah, biaya impor cenderung naik yang dapat memicu inflasi. Salah satu langkah mengatasi tekanan ini dan menstabilkan mata uang, bank sentral dapat menaikkan suku bunga. Hal ini dilakukan untuk menarik minat investasi dalam mata uang tersebut, yang pada akhirnya dapat memperkuat nilai tukar mata uang.


    5. Tekanan Inflasi Global

    Bukan hanya masalah di dalam negeri, inflasi juga dapat dipengaruhi oleh faktor global. Misalnya kenaikan harga komoditas dunia, seperti minyak, yang seringkali mendorong inflasi di tingkat nasional. Saat harga internasional melonjak, bank sentral biasanya merespons dengan menaikkan suku bunga untuk mengendalikan dampaknya terhadap inflasi domestik.


    Dampak Kenaikan Suku Bunga pada Pengguna Pembayaran Digital

    Kenaikan suku bunga juga dapat berdampak pada pengguna pembayaran digital. Berikut adalah tujuh dampak kenaikan suku bunga terhadap pengguna pembayaran digital.

    1. Penurunan Daya Beli Konsumen

    Seperti telah disebutkan sebelumnya bahwa kenaikan suku bunga bisa terjadi karena harga barang dan jasa yang melonjak tinggi. Hal ini dapat menambah tekanan pada konsumen, sehingga mereka lebih berhati-hati dalam membelanjakan uang mereka, termasuk dalam penggunaan platform pembayaran digital.


    2. Biaya Transaksi yang Lebih Tinggi

    Penyedia layanan pembayaran digital cenderung menaruh beban biaya yang disebabkan oleh kenaikan suku bunga kepada konsumen, sehingga berdampak pada peningkatan biaya transaksi bagi pengguna. Akibatnya, pengguna pembayaran digital menghadapi biaya yang lebih tinggi ketika melakukan transaksi, yang dapat mempengaruhi frekuensi dan volume penggunaan layanan tersebut.


    3. Perubahan Preferensi Pembayaran

    Peningkatan suku bunga yang menyebabkan biaya pinjaman dan kredit meningkat bisa membuat konsumen lebih berhati-hati dalam menggunakan metode pembayaran berbasis kredit. Selain itu, pengguna mungkin beralih ke metode pembayaran langsung seperti transfer bank atau e-wallet yang terhubung langsung dengan saldo, untuk menghindari biaya bunga tambahan. 


    4. Penurunan Permintaan untuk Layanan Kredit Digital

    Kenaikan suku bunga dapat menyebabkan penurunan permintaan untuk layanan kredit digital karena biaya pinjaman yang lebih tinggi, sehingga konsumen mungkin akan mengurangi penggunaan transaksi kredit. Akibatnya, platform pembayaran digital yang menawarkan fasilitas kredit mungkin mengalami penurunan dalam volume transaksi dan permintaan, karena konsumen mencari alternatif yang lebih hemat biaya atau beralih ke metode pembayaran lain yang tidak melibatkan pinjaman.


    5. Peningkatan Risiko Keuangan dan Keterlambatan Pembayaran

    Beban pinjaman serta angsuran bulanan dapat meningkat karena suku bunga yang mengalami kenaikan. Karena hal ini, pengguna mungkin menghadapi kesulitan dalam membayar tagihan tepat waktu, menyebabkan peningkatan risiko keterlambatan pembayaran. 


    6. Pengaruh terhadap Kepercayaan Konsumen

    Konsumen biasanya menjadi lebih waspada terhadap risiko finansial saat suku bunga meningkat. Ketidakpastian ekonomi yang diakibatkan oleh tingginya suku bunga terhadap pembayaran digital menurunkan kepercayaan konsumen untuk berbelanja secara daring. Masyarakat cenderung memilih cara pembayaran konvensional karena dianggap lebih terpercaya dan konsisten di tengah situasi ekonomi yang tidak menentu.


    7. Meningkatnya Ketergantungan pada Program Promosi dan Insentif

    Dengan biaya kredit yang lebih tinggi, konsumen cenderung mencari cara untuk mengurangi beban finansial, seperti melalui diskon, cashback, atau cicilan 0% yang sering kali ditawarkan oleh platform pembayaran digital. Insentif ini menjadi lebih menarik bagi pengguna karena membantu mengimbangi dampak dari kenaikan suku bunga. Bagi penyedia layanan, strategi promosi ini juga berfungsi untuk mempertahankan loyalitas pelanggan di tengah kondisi ekonomi yang lebih ketat.


    Baca Juga : Remitansi untuk Transfer uang ke Luar Negeri


    Strategi Adaptasi Perusahaan FinTech Menghadapi Kenaikan Suku Bunga

    Perusahaan FinTech harus memiliki strategi yang adaptif saat menghadapi kenaikan suku bunga.  Salah satu hal penting yang harus dilakukan adalah menawarkan produk keuangan dengan fleksibilitas yang lebih tinggi agar dapat mengurangi dampak kenaikan bunga bagi konsumen. Selain itu, FinTech bisa lebih mempromosikan layanan yang tidak bergantung pada suku bunga, seperti e-wallet atau pembayaran digital langsung. CRING! Payment Facilitator sebagai solusi keuangan digital selalu menawarkan layanan yang menguntungkan pengguna karena biaya transaksi yang kecil. Jadi tunggu apa lagi, gunakan CRING! sekarang juga.


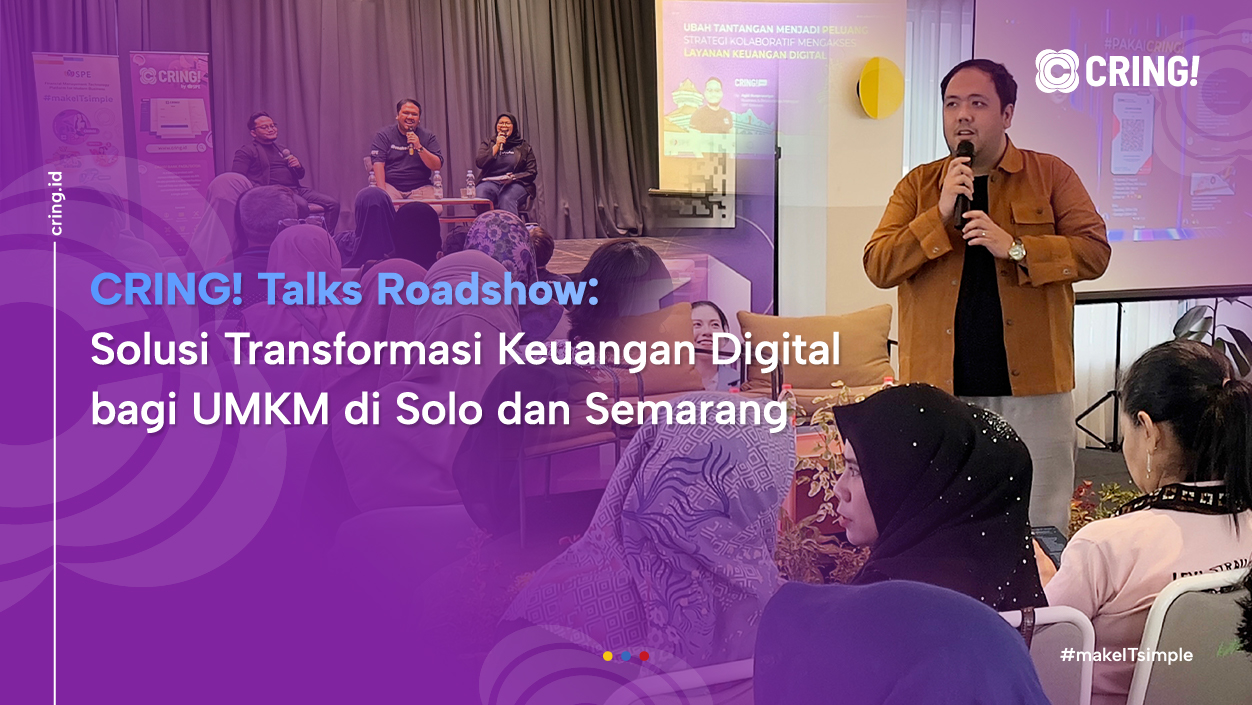
  • CRING! Talks Roadshow: Solusi Transformasi Keuangan Digital bagi UMKM di Solo dan Semarang

    CRING! Talks Roadshow: Solusi Transformasi Keuangan Digital bagi UMKM di Solo dan Semarang


    transformasi keungangan untuk UMKM di Solo

    Transformasi keuangan digital merupakan langkah penting bagi para pelaku bisnis UMKM (Usaha Mikro, Kecil, dan Menengah) untuk meningkatkan efisiensi bisnis dan daya saing mereka di era digital. Solusi transformasi keuangan digital memungkinkan UMKM untuk mengintegrasikan teknologi dalam operasional keuangan mereka, mempermudah akses ke layanan keuangan, dan mengoptimalkan manajemen keuangan. CRING! Talks Roadshow kembali hadir untuk memberikan solusi transformasi keuangan digital bagi UMKM. Kali ini acara tersebut digelar di Solo dan Semarang yang dihadiri oleh lebih dari 120 pelaku bisnis. 


    Baca Juga : Komitmen CRING! Dukung Digitalisasi Bisnis dalam CRING! Talks Bandung


    Mengapa Solusi Keuangan Digital Penting bagi UMKM?

    Saat ini banyak masyarakat yang telah beralih kebiasaan dalam hal pembayaran. Transaksi menggunakan uang kertas telah berkurang cukup signifikan terutama pasca Covid-19. Kebiasaan masyarakat yang berubah ini mempengaruhi gaya bisnis, karena harus turut menyesuaikan apa yang menjadi kebiasaan konsumen. Perlahan, banyak pelaku bisnis, salah satunya UMKM, yang melakukan digitalisasi terhadap bisnisnya. Pertanyaannya, mengapa digitalisasi sangat penting bagi UMKM?

    1. Efisiensi Operasional

    Digitalisasi memungkinkan UMKM untuk merampingkan berbagai proses operasional secara otomatis, mulai dari pengelolaan inventaris hingga transaksi pembayaran. Dengan memanfaatkan perangkat lunak dan teknologi digital, UMKM dapat menghemat waktu serta biaya, sekaligus meminimalkan risiko kesalahan yang disebabkan oleh faktor manusia.


    2. Jangkauan yang Lebih Luas

    Digitalisasi memberikan UMKM kesempatan emas untuk menjangkau pelanggan baru di berbagai wilayah. Dengan memanfaatkan toko online atau berpartisipasi di platform e-commerce, UMKM dapat mengembangkan bisnisnya dari pasar lokal hingga merambah pasar nasional, bahkan global. Hal ini memungkinkan mereka untuk menjual produk ke berbagai belahan dunia, tanpa terbatas oleh lokasi geografis.


    3. Meningkatkan Daya Saing

    Dengan digitalisasi, UMKM bisa bersaing lebih kuat di pasar yang terus berkembang. Teknologi ini tidak hanya memungkinkan mereka menjangkau lebih banyak pelanggan, tetapi juga membuat layanan menjadi lebih cepat dan efisien, serta memungkinkan mereka tetap up-to-date dengan perkembangan teknologi terbaru.


    4. Mendorong Terobosan dalam Produk dan Layanan  

    Digitalisasi bisnis membantu UMKM mendapatkan akses ke pengetahuan pasar yang lebih mendalam lewat feedback pelanggan dan analisis data. Hal ini bisa mempercepat kemampuan UMKM dalam menanggapi perubahan tren, sehingga inovasi produk dan layanan bisa lebih relevan dan memenuhi kebutuhan aktual pelanggan.


    5. Meningkatkan Jangkauan dan Brand Image

    Pemanfaatan situs web, media sosial, dan berbagai kampanye digital marketing, dapat membantu memperluas jangkauan audiens merek produk bisnis Anda. Hal ini dapat meningkatkan brand awareness dan layanan yang ditawarkan oleh UMKM Anda.


    Strategi Transformasi Digital UMKM Lebih Sukses

    Dalam melakukan transformasi digital UMKM, Anda memerlukan beberapa stategi agar prosesnya lebih sukses dan tepat sasaran. 

    1. Pahami Tujuan dan Kebutuhan Bisnis

    Hal pertama adalah Anda harus tahu betul apa tujuan dan kebutuhan bisnis Anda. Pemahaman yang mendalam mengenai tujuan bisnis, dapat membuat bisnis Anda lebih mudah menemukan solusi digital yang paling tepat. Melakukan riset pasar merupakan langkah yang dapat membantu memperoleh pemahaman tersebut.


    2. Pilih Platform yang Tepat untuk Digitalisasi

    Memilih platform yang tepat merupakan langkah penting berikutnya. Platform digitalisasi bisnis yang tepat dapat membantu memudahkan operasional mulai dari keuangan, penyimpanan dokumen, manajemen karyawan, hingga proses pemasaran. Pastikan platform pilihanmu bisa mendukung tujuan digitalisasi bisnis dengan efektif.


    3. Perkuat Kehadiran Online

    Buatlah UMKM dekat dengan pelanggan. Manfaatkan media online agar audiens mudah mengakses bisnis Anda. Hal ini meliputi memiliki situs web yang responsif dan nyaman digunakan, memanfaatkan platform media sosial yang sesuai dan dekat dengan audiens, serta rutin memperbarui konten.


    4. Manfaatkan Analisis Data

    Setelah memanfaatkan berbagai platform digital, UMKM harus fokus pada analisis data. Data adalah kunci dalam pengambilan keputusan yang berbasis informasi. UMKM dapat mengenali pola perilaku konsumen, mengikuti perkembangan tren pasar, dan mengukur kinerja bisnis lewat analisis data. Informasi yang didapat dari analisis ini dapat dimanfaatkan untuk menyesuaikan strategi serta meningkatkan efektivitas marketing campaign.


    Apa Itu CRING! Talks Roadshow?

    CRING! Talks merupakan salah satu upaya SPE Solution untuk mendukung program pemerintah dalam mendorong tingkat literasi keuangan digital di tengah pesatnya laju transformasi digital dalam sektor bisnis. CRING! Talks telah hadir di berbagai kota di Indonesia dan terbaru tampil di Kota Solo dan Semarang pada 29-30 Agustus 2024. 


    CRING! Talks Roadshow menjadi platform ideal bagi para pelaku bisnis, terutama UMKM, yang mencari kemudahan akses ke layanan keuangan digital. Acara ini juga berfungsi sebagai kesempatan untuk memperkenalkan CRING! Payment Facilitator sebagai penyedia layanan keuangan digital yang aman, fleksibel, dan terjangkau, menjangkau seluruh segmen bisnis, termasuk UMKM.


    Highlight CRING! Talks Roadshow di Solo dan Semarang

    Bersama narasumber luar biasa Rio Agustra Anjany – VP of Product SPE Solution dan Agid Kusprasetyo – Head of Business and Relationship SPE Solution, CRING! Talks Roadshow kali ini mengangkat topik “Ubah Tantangan Menjadi Peluang: Strategi Kolaboratif Mengakses Layanan Keuangan Digital”. Acara ini fokus membahas bagaimana para pelaku bisnis, terutama UMKM, dapat mengambil peluang dari tantangan transformasi digital dengan melakukan kolaborasi yang strategis bersama penyedia teknologi keuangan untuk mendapatkan akses terhadap layanan keuangan digital dengan mudah, efektif, dan efisien.

    Tak hanya pemaparan presentasi bisnis dari narasumber, para peserta yang hadir dalam CRING! Talks Roadshow juga diberikan kesempatan melakukan konsultasi bisnis gratis dengan para ahli di bidang teknologi keuangan digital dari SPE Solution. Ini memungkinkan peserta untuk mendapatkan solusi yang lebih akurat, karena studi kasus yang dibahas dalam sesi konsultasi berasal dari tantangan nyata yang sedang mereka hadapi.


    Baca Juga : CRING! Talks 2024 Tingkatkan Pertumbuhan Bisnis dengan Inovasi Digital


    Dampak CRING! Talks Roadshow terhadap UMKM

    Kehadiran CRING! Talks Roadshow di berbagai kota memberikan dampak baik terhadap UMKM. Tidak hanya menawarkan berbagai solusi keuangan digital bagi UMKM, CRING! juga memberikan pemahaman kepada para UMKM, salah satunya tentang pentingnya literasi digital.


    “Menilik dari perkembangan zaman dan generasi dewasa ini, salah satu hal penting yang harus kita tumbuhkan adalah literasi digital. Literasi digital ini yang nantinya akan membantu kita dalam mengejar ketertinggalan teknologi, terutama di bidang perdagangan atau bisnis. CRING! dengan CRING! Talks nya hadir di tengah masyarakat untuk membantu hal tersebut, spesifiknya di bidang pembayaran. CRING! hadir untuk membantu para pelaku bisnis dan mendorong mereka memanfaatkan teknologi yang menolong dan meringankan pekerjaan mereka. Dan jangan lupa, ditengah persaingan industri yang maha ketat ini, teknologi akan menjadi salah satu solusi untuk menaikan omset para pelaku bisnis.” jelas Rio Agustra Anjany selaku VP of Product SPE Solution.


    Dapat dikatakan, para UMKM yang hadir di CRING! Talks mendapatkan dua manfaat utama, mereka tidak hanya memperoleh wawasan teoretis untuk mengelola dan mengembangkan bisnis mereka, tetapi juga mendapatkan solusi praktis untuk menghadapi tantangan dalam transformasi keuangan digital.


    CRING! Talks Roadshow Terus Lanjut Support Digitalisasi UMKM

    SPE Solution telah berkomitmen untuk terus mendukung upaya percepatan transformasi digital di Indonesia, terutama dalam layanan keuangan digital. Hal tersebut dibuktikan dengan digelarnya CRING! Talks Roadshow yang telah hadir di berbagai kota di Indonesia. Dengan harapan di masa depan dapat menjangkau lebih banyak daerah di Indonesia agar bisa memberikan pemerataan akses digitalisasi layanan keuangan yang dapat dijangkau oleh bisnis kecil dan menengah. Komitmen SPE Solution tidak berhenti sampai di sini, oleh karena itu, nantikan CRING! Talks Roadshow selanjutnya di Kota Anda.


  • Transfer Uang ke Luar Negeri Tanpa Worry dengan Memahami Remitansi

    Transfer Uang ke Luar Negeri Tanpa Worry dengan Memahami Remitansi

    Remitansi untuk transfer uang ke luar negeri

    Sebagai pelaku bisnis, Anda tentu ingin bisnis yang sedang Anda jalankan terus tumbuh dan berkembang tidak hanya di dalam negeri, tetapi hingga ke mancanegara. Jika sudah begitu, Anda perlu melakukan transaksi internasional yang mungkin lebih rumit daripada transaksi di dalam negeri. Dengan menyimak artikel ini, Anda akan dapat memahami remitansi sehingga tak perlu khawatir lagi melakukan transfer uang ke luar negeri.


    Baca Juga : Fitur Realtime Settlement CRING! Membuat Transaksi Bisnis Lebih Efisien


    Pentingnya Proses Remittance

    Remittance merupakan salah satu transaksi yang sangat penting di Indonesia. Transaksi ini umumnya dilakukan oleh keluarga yang ingin mengirim uang kepada anak mereka yang sedang menempuh pendidikan di luar negeri. Atau oleh Tenaga Kerja Indonesia (TKI) untuk mengirimkan uang kepada keluarganya. Namun, remitansi juga sangat berguna untuk kepentingan bisnis karena dapat memudahkan proses transaksi tanpa perlu mengkhawatirkan jenis mata uang yang berbeda. Untuk dapat memanfaatkan remitansi secara maksimal, Anda perlu memahami lebih mendalam apa yang dimaksud dengan remittance?


    Pengertian Remitansi dan Fungsinya

    Remittance merupakan layanan yang dapat digunakan untuk mengirim uang dari dalam negeri ke luar negeri atau sebaliknya dalam bentuk valuta asing. Secara umum, remittance adalah layanan keuangan yang menyediakan kemudahan bagi individu atau perusahaan untuk mentransfer uang kepada penerima di wilayah geografis yang berbeda. Proses pengiriman uang ini juga bisa dilakukan dengan mentransfernya langsung ke rekening bank penerima atau melalui pengambilan tunai.


    Remitansi memiliki beberapa fungsi penting dalam konteks ekonomi dan keuangan. Salah satunya adalah sebagai sarana transfer uang antarwilayah atau antarnegara, sehingga membuat–baik individu maupun perusahaan–dapat mengirim uang ke penerima yang berada di lokasi berbeda. Melalui inovasi teknologi, remitansi kini menjadi lebih efisien dan aman, memberikan kemudahan bagi pengirim dan penerima dalam mengelola keuangan mereka.


    Jenis-jenis Remittance

    Terdapat dua jenis remittance yang perlu Anda ketahui dan dapat dibedakan dengan mudah, diantaranya adalah sebagai berikut:

    1. Incoming Remittance

    Pernah mendengar istilah impor dan ekspor? Konsepnya mirip dengan incoming atau outgoing remittance. Incoming remittance merupakan layanan pengiriman uang valas dari luar negeri ke dalam negeri, dimana pengirim akan mentransfer uang dalam mata uang asing, yang kemudian akan diubah menjadi mata uang negara setempat. Biasanya, incoming remittance digunakan oleh warga negara Indonesia yang bekerja di luar negeri dan mengirimkan uang kepada keluarga mereka di Indonesia.


    2. Outgoing Remittance

    Jika incoming adalah uang masuk, maka outgoing adalah uang keluar. Outgoing remittance atau biasa disebut juga sebagai outward remittance merupakan layanan pengiriman mata uang lokal yang akan diterima dalam bentuk valas dari dalam negeri ke luar negeri. Biasanya, pengirim harus mengeluarkan biaya kirim untuk setiap transaksi.


    Manfaat Remitansi terhadap Bisnis

    Remitansi memiliki beberapa manfaat untuk bisnis. Apa saja manfaat tersebut? Berikut adalah manfaat remitansi terhadap bisnis. 

    1. Layanan yang Cepat dan Mudah

    Penggunaan teknologi berbasis website dan internet telah membuat proses layanan remitansi menjadi lebih cepat dan lebih mudah diakses. Pengiriman dana pun dapat dilakukan ke rekening bank atau diambil secara tunai. Beberapa layanan bahkan menjamin bahwa proses transfer dapat selesai dalam waktu hanya beberapa jam.


    2. Pengurangan Biaya Operasional

    Dengan memanfaatkan layanan remitansi, bisnis dapat mengurangi biaya operasional karena biayanya lebih murah dibanding jasa pengiriman uang lainnya, terutama yang berkaitan dengan transaksi lintas batas.


    3. Mempermudah Pembayaran kepada Pemasok Internasional

    Remitansi dapat mempermudah bisnis Anda untuk melakukan pembayaran kepada pemasok atau mitra di luar negeri, yang memungkinkan mempercepat proses rantai pasokan.


    4. Keamanan Transaksi Terjamin

    Saat melakukan transfer melalui remitansi, keamanan dana yang Anda kirim akan terjaga. Bank yang memfasilitasi layanan remitansi secara resmi dijamin oleh Bank Indonesia dan diawasi oleh OJK. Proses yang transparan dalam layanan ini membuat pengguna dapat memantau proses pengiriman dana.


    5. Akses ke Teknologi Finansial

    Penggunaan layanan remitansi dapat membantu bisnis terhubung dengan inovasi teknologi finansial, seperti platform pembayaran digital, yang mempercepat dan mempermudah proses pembayaran internasional.


    Langkah-Langkah Transfer Uang ke Luar Negeri

    Mengirim uang ke luar negeri tentu memiliki mekanisme yang berbeda dengan transfer uang di dalam negeri. Berikut adalah langkah-langkah untuk melakukan transfer uang ke luar negeri:

    1. Pilih Lembaga Resmi Penyedia Layanan Remitansi

    Pilih lembaga keuangan atau penyedia layanan remitansi terpercaya untuk mengirim uang ke luar negeri. Pastikan layanan tersebut diawasi oleh otoritas yang berwenang. Hai ini untuk memastikan dana tiba tepat waktu dan sesuai dengan tujuan, sehingga menghindari risiko kerugian finansial.


    2. Siapkan Informasi yang Diperlukan

    Dalam proses transaksi pengiriman uang, identitas baik si pengirim atau si penerima harus jelas. Oleh karena itu siapkan informasi penting yang dapat memudahkan proses transaksi seperti nama, nomor rekening pengirim dan penerima, nomor telepon, negara tujuan, dan beberapa informasi lainnya yang diperlukan.


    3. Pilih Mata Uang dan Jumlah yang Dikirim

    Sebelum mengirim uang, pastikan untuk memilih mata uang dan jumlah uang yang ingin Anda kirim. Periksa nilai tukar mata uang asing untuk memastikan jumlah yang diterima sesuai dengan harapan. Selain itu, perhatikan juga nilai maksimum dana yang diperbolehkan dikirim, karena tiap-tiap negara memiliki kebijakan yang berbeda.


    4. Bayar Biaya Transfer

    Sebelum melakukan transfer uang, pastikan Anda mengecek terlebih dahulu biaya pengiriman yang akan dikenakan. Biaya kirim tiap bank atau jasa penyedia layanan remitansi lainnya bisa berbeda, perbedaan besaran biaya kirim disebabkan karena beberapa faktor seperti  tujuan pengiriman, kecepatan pengiriman, dan jumlah uang yang dikirim.


    5. Lama Waktu Pengiriman

    Hal yang perlu Anda perhatikan berikutnya adalah lama waktu pengiriman, jangan sampai uang yang seharusnya segera digunakan tetapi terkendala karena proses pengiriman memakan waktu lebih lama. Setiap bank atau jasa pengiriman uang memiliki ketentuan sendiri terkait jangka waktu pengiriman, ada yang real time, atau bahkan sampai tiga hari setelah dikirim uang baru diterima. Oleh sebab itu, pastikan dulu hal tersebut sebelum melakukan transfer uang ke luar negeri.


    6. Konfirmasi dan Simpan Bukti Transaksi

    Jika transaksi sudah selesai, Anda bisa menyimpan bukti transfer sebagai referensi jika dibutuhkan di kemudian hari. Anda juga dapat memantau status pengiriman uang melalui layanan yang disediakan oleh penyedia layanan remitansi.


    Baca Juga : Keamanan Transaksi Lebih Meningkat dengan Sistem Pendeteksi Penipuan


    Transfer Uang Keluar Negeri Tanpa Worry Menggunakan CRING!

    Sebagai seorang pebisnis, Anda tentu ingin semua hal dalam bisnis Anda berjalan dengan lancar, terutama dalam hal transaksi. Apalagi jika bisnis Anda sudah merambah hingga keluar negeri, transaksi internasional sudah pasti menjadi hal yang harus Anda perhatikan. Namun, tidak perlu khawatir, kini Anda bisa transfer uang keluar negeri tanpa worry menggunakan CRING! Sebuah payment facilitator yang bisa memfasilitasi semua kebutuhan transaksi keuangan bisnis Anda. Tunggu Apalagi? Gunakan CRING! Sekarang Juga.


  • Transaksi Bisnis Lebih Efisien dengan Fitur Realtime Settlement dari CRING!

    Transaksi Bisnis Lebih Efisien dengan Fitur Realtime Settlement dari CRING!

    bisnis lebih efisien dengan realtime settlement

    Transaksi bisnis menjadi sebuah rutinitas yang harus dijalani saat Anda menjalani sebuah usaha. Salah satu contoh transaksi yang mungkin dilakukan oleh bisnis adalah realtime settlement. Oleh karena itu, prosesnya harus dibuat seefisien mungkin agar bisnis Anda dapat berjalan dengan lebih lancar.


    Baca Juga : Cara Kerja Sistem Fraud Detection dalam Meningkatkan Keamanan Transaksi


    Apa Itu Fitur Realtime Settlement?

    Sebagian dari Anda mungkin pernah mendengar istilah Realtime Settlement atau Real Time Gross Settlement (RTGS). RTGS merupakan salah satu layanan dari bank yang mulai diterapkan sejak sekitar tahun 2000. Realtime Settlement merupakan salah satu transaksi yang penting bagi masyarakat karena memproses transaksi bernilai besar. Untuk dapat memanfaatkan RTGS dengan baik, Anda perlu memahami lebih jauh apa itu Real Time Gross Settlement?


    Real Time Gross Statement atau RTGS merupakan salah satu metode pembayaran atau transfer uang antar bank yang umumnya dalam jumlah besar. RTGS bisa menjadi pilihan ideal saat Anda ingin mengirim uang berjumlah di atas Rp100 juta. RTGS yang dapat mengirim uang secara real-time memiliki proses yang memerlukan waktu, biasanya sekitar 4 jam hingga dana sampai ke rekening penerima. Setelah transaksi selesai, pengirim akan dikenakan biaya. Sistem ini cocok untuk transfer dana dalam jumlah besar atau transaksi antarbank yang memerlukan penyelesaian cepat, seperti pembelian surat berharga.


    Cara Kerja Real-time Settlement

    Untuk dapat memanfaatkan RTGS secara maksimal, Anda perlu mengetahui bagaimana cara kerja Real-time Settlement, diantaranya adalah sebagai berikut.

    1. Inisiasi Transaksi

    Saat transaksi akan dimulai, pihak bank akan mengirimkan instruksi pembayaran secara elektronik melalui sistem BI-RTGS kepada lembaga penyedia layanan keuangan, Bank Indonesia.


    2. Verifikasi dan Validasi

    Tahap selanjutnya adalah verifikasi dan validasi. Setelah menerima instruksi pembayaran, sistem akan memeriksa apakah jumlah dana yang ditransfer tersedia di akun pengirim. Hal ini untuk menjamin bahwa hanya transaksi dengan dana yang memadai yang dapat dilanjutkan prosesnya.


    3. Penyelesaian Secara Real-Time

    Setelah diverifikasi, transaksi akan segera diselesaikan. Jumlah uang akan langsung didebit (dipotong) dari rekening pengirim dan dikreditkan (ditambahkan) ke rekening penerima secara realtime, sehingga tidak akan mengalami penundaan lebih lama.


    4. Final dan Tidak Dapat Dibatalkan

    Setelah transaksi diproses, penyelesaiannya bersifat final dan tidak bisa dibatalkan, sehingga risiko penyelesaian dapat diminimalkan, serta mengurangi kemungkinan transaksi yang gagal atau tertunda.


    5. Pemberitahuan 

    Setelah transaksi berhasil diselesaikan, pengirim dan penerima akan menerima notifikasi bahwa proses telah selesai, yang memastikan bahwa semua pihak telah menerima informasi secara real-time. 


    Limit dan Biaya Transaksi Real-time settlement

    Transaksi Real-time Settlement memiliki limit jumlah uang yang akan ditransfer serta terdapat sejumlah biaya transaksi yang harus dibayar oleh pengirim.

    1. Batas Minimum dan Maksimum

    Sebagai layanan pengiriman uang dalam jumlah besar, RTGS memiliki batas minimum jumlah uang yang akan ditransfer yaitu Rp100.000.001. Adapun jumlah tersebut diatur dan ditetapkan oleh Bank Indonesia.


    Selain batas minimum, RTGS juga memiliki batas maksimum jumlah uang yang bisa dikirim pada setiap transaksi. Hal tersebut untuk menjamin keamanan transaksi dan risk control. Adapun batas maksimum jumlah uang yang dapat ditransfer bergantung pada kebijakan masing-masing bank.


    2. Biaya Transfer

    Real-time Settlement menerapkan biaya layanan untuk setiap transaksi. Biasanya biaya yang dikenakan berjumlah sekitar Rp25 ribu sampai Rp50 ribu. Namun, biaya layanan bisa berbeda tergantung pada kebijakan bank.


    Baca Juga : Pentingnya Memahami Proses Settlement dalam Menjalankan Bisnis


    Manfaat Fitur Realtime Settlement dari CRING!

    Untuk menunjang kelancaran bisnis Anda, CRING! menyediakan fitur Realtime Settlement. Berikut adalah beberapa manfaat Fitur Realtime Settlement CRING!

    1. Cepat dan Efisien

    Realtime Settlement dari CRING! memungkinkan transfer uang dengan cepat dan menekan biaya operasional. Transaksi yang diselesaikan secara instan dapat mengurangi penundaan waktu dan mendorong efisiensi dalam kegiatan ekonomi.


    2. Akurasi dan Aman

    Fitur Realtime Settlement dari CRING! menggunakan sistem yang menjamin keamanan transaksi dengan melalui proses verifikasi yang ketat serta enkripsi yang kuat. Proses ini mencakup pengelolaan risiko dengan sistem keamanan canggih untuk memastikan integritas setiap transaksi.


    3. Fleksibilitas

    Real Time Gross Settlement memungkinkan pengiriman uang dalam berbagai mata uang dan mempermudah transaksi internasional. Sistem ini juga dapat mengurangi risiko yang berkaitan dengan fluktuasi pasar atau perubahan nilai mata uang.


    Fitur Realtime Settlement CRING! Solusi Tepat untuk Bisnis Anda

    Dalam sebuah bisnis, melakukan transaksi dengan nominal kecil atau besar merupakan sesuatu yang tidak bisa dihindari. Saat melakukan transaksi yang bernilai besar, tentu Anda akan lebih berhati-hati agar dana yang akan dikirim aman. Untuk menghindari hal-hal yang tidak diinginkan, Anda dapat memanfaatkan CRING! Payment Facilitator yang memiliki fitur Realtime Settlement dengan tingkat keamanan yang tinggi. CRING! settlement direct langsung ke rekening merchant akan menjadi solusi yang tepat untuk bisnis Anda. Hubungi tim CRING! sekarang!.

  • Meningkatkan Keamanan Transaksi dengan Fraud Detection System

    Meningkatkan Keamanan Transaksi dengan Fraud Detection System

    fraud detection system meningkatkan keamanan transaksi

    Transaksi online yang kini banyak digemari masyarakat memiliki banyak manfaat dan keunggulan. Namun, transaksi yang dilakukan secara online mempunyai risiko yang cukup tinggi, salah satunya adalah penipuan online. Hal ini sangat merugikan, terutama jika Anda sedang mengembangkan sebuah bisnis. Untuk mencegah hal tersebut sebaiknya Anda mengenal sebuah sistem yang dapat mendeteksi fraud atau penipuan.


    Baca Juga : Pahami Pentingnya Proses Settlement dalam Sebuah Transaksi Bisnis


    Mengenal Sistem Fraud Detection

    Sebagai seorang pelaku bisnis, penting Anda untuk mengenal sistem fraud detection.Sistem ini akan sangat berguna karena dapat membantu bisnis Anda untuk menghindari hal-hal yang tidak diinginkan. Maka dari itu, Anda perlu memahami apa yang dimaksud dengan fraud detection? 


    Fraud detection system adalah sebuah sistem yang berfungsi untuk menghindari pencurian aset atau uang oleh pihak yang tidak bertanggung jawab. Sistem deteksi penipuan ini telah banyak digunakan di berbagai industri untuk mendeteksi penipuan dalam sebuah transaksi. Untuk mendeteksi fraud, FDS biasanya akan menganalisis data transaksi menggunakan berbagai metode untuk mengidentifikasi apakah terdapat aktivitas mencurigakan. 


    Untuk mendeteksi pola anomali dalam transaksi, FDS memadukan analisis data, learning machine, artificial intelligence atau kecerdasan buatan, serta teknik pengenalan pola. Dengan maraknya kasus penipuan online, FDS menjadi sangat penting terutama dalam lembaga keuangan, strategi manajemen risiko bagi bisnis, dan instansi pemerintah.


    Metode Analisa yang Digunakan FDS

    Terdapat beberapa metode analisa yang digunakan fraud detection system, diantaranya adalah sebagai berikut.

    1. Analisis Statistik

    Transaksi yang tidak normal atau mencurigakan dalam sistem deteksi penipuan dapat diidentifikasi menggunakan metode statistik.

    2. Machine Learning 

    FDS memanfaatkan machine learning atau pembelajaran mesin untuk membaca pola transaksi yang normal dan tidak wajar.

    3. Pengembangan Aturan

    Sistem deteksi penipuan memakai aturan yang diatur secara manual untuk mendeteksi transaksi yang mencurigakan.


    Manfaat Sistem Fraud Detection

    Sistem fraud detection memiliki beberapa manfaat yang sangat penting untuk perusahaan, diantaranya adalah sebagai berikut.

    1. Mendeteksi Penipuan Lebih Awal

    Sesuai dengan namanya, Sistem Deteksi Penipuan berguna untuk mengidentifikasi penipuan sedini mungkin. Lewat analisa data secara real-time dan mengenali pola yang tidak wajar, sistem ini dapat mengidentifikasi aktivitas yang berpotensi curang sebelum menjadi lebih serius, sehingga kerugian finansial atau dampak negatif lainnya dapat dihindari.


    2. Pengawasan Real-Time

    Sistem Deteksi Penipuan bekerja secara real-time, yang memungkinkan respons langsung pada aktivitas tidak wajar dan mencurigakan. Dalam platform perdagangan saham dan sistem pembayaran online yang sifatnya cepat, respons langsung adalah hal yang sangat penting.


    3. Mengotomatisasi Proses Analisis Data

    FDS merupakan sistem canggih yang dapat mengotomatisasi proses analisis data, sehingga dapat mempercepat dan memudahkan proses deteksi penipuan. Di samping itu, sistem ini dapat meringankan tenaga manusia untuk melakukan tugas lebih rumit dan kompleks.


    4. Penyesuaian Terhadap Industri Bisnis

    Sistem fraud detection memiliki sifat fleksibel yang dapat disesuaikan dengan kebutuhan industri atau bisnis. Hal ini dapat meningkatkan efektivitas dalam mengenali pola penipuan yang lebih spesifik pada industri tertentu.


    5. Pengurangan Positif Palsu

    Seiring bertambah canggihnya teknologi, sistem deteksi penipuan turut berkembang dan menjadi lebih akurat. Penurunan jumlah positif palsu memastikan bahwa transaksi yang sah tidak diblokir atau terhambat tanpa alasan, sehingga memberikan pengalaman yang mulus bagi pelanggan sambil tetap memberikan perlindungan keamanan.


    Baca Juga : Dapatkan Transaksi Online yang Aman Menggunakan Link Payment


    Mekanisme Fraud Detection System

    Untuk lebih memahami bagaimana sistem deteksi penipuan bekerja, berikut adalah beberapa mekanisme Fraud Detection System.

    1. Data Mining 

    FDS akan mengidentifikasi pola dan perilaku mencurigakan mengenai aktivitas penipuan dari data yang telah dikumpulkan sebelumnya. Data tersebut mencakup riwayat transaksi, informasi perangkat, perilaku pengguna, data geolokasi, dan lain-lain.


    2. Pengenalan Pola dengan Learning Machine

    Perilaku pengguna biasanya akan tersusun ke dalam sebuah algoritma machine learning, sistem deteksi penipuan akan memanfaatkan hal tersebut  untuk mendeteksi penipuan sedini mungkin.


    3. Sistem Deteksi Anomali

    Sistem ini mengidentifikasi aktivitas anomali dengan cara menganalisis data yang masuk kemudian membandingkannya dengan data historis dan standar yang sudah ada. Untuk mengidentifikasi penyimpangan yang mungkin menunjukkan penipuan, digunakan model statistik, jaringan saraf, dan teknik-teknik canggih lainnya.


    4. Memberikan Penilaian Risiko

    Sistem ini akan memberikan skor dan penilaian risiko pada aktivitas atau transaksi setelah proses pendeteksian anomali. Jika skor yang diberikan rendah, maka kemungkinan penipuan rendah, dan sebaliknya, jika skor yang diberikan tinggi maka kemungkinan penipuan akan tinggi pula. Untuk mencegah hal merugikan, sistem dapat menandai, menyelidiki, atau bahkan memblokir aktivitas tersebut.


    5. Siklus Umpan Balik

    Seiring dengan pemrosesan data yang semakin banyak dan belajar dari hasil yang telah diperoleh, sistem akan terus meningkatkan tingkat keakuratannya. Siklus umpan balik atau feedback ini dapat membuat sistem menjadi semakin canggih dalam mendeteksi dan mengidentifikasi pola-pola penipuan yang baru muncul.


    CRING! Payment Facilitator dengan Sistem Fraud Detection

    Sebagai pelaku bisnis, Anda tentu tidak ingin bisnis yang Anda jalankan mengalami penipuan online yang dapat merugikan perusahaan. Untuk menghindari hal negatif tersebut, Anda bisa mempercayai dan mengandalkan CRING! Payment Facilitator yang dilengkapi dengan Sistem Fraud Detection. Tunggu apa lagi? Gunakan CRING! sekarang juga untuk tingkatkan keamanan transaksi.